This article is not yet available in English. Showing the original. Read the Chinese original →
中亚核电站,俄罗斯和中国在盖,日本做的是另外几件事
中亚的核电站眼下集中在哈萨克斯坦和乌兹别克斯坦:哈萨克斯坦规划三座,乌兹别克斯坦第一座已经开工。建堆的位子全部落在俄罗斯和中国手里;日本一份都没拿到,却在东京一口气签了七份核能文件。
中亚的核电站眼下集中在哈萨克斯坦和乌兹别克斯坦:哈萨克斯坦规划三座,乌兹别克斯坦第一座已经开工。建堆的位子全部落在俄罗斯和中国手里;日本一份都没拿到,却在东京一口气签了七份核能文件。
哈萨克斯坦第一座核电站的合同造价在 164 亿美元上下,乌兹别克斯坦那一座把上限压在 95 亿美元。世界银行估过,到 2050 年中亚的电力需求可能翻一倍以上。把这两个数放在一起,就能明白为什么这两年五国政府都开始谈核电。
建堆这件事,如今已经排到了俄罗斯和中国手里。后来者不再往这个位置挤,转而去占盖起来之后才用得上、周期也更长的那几块——铀的长期供应、乏燃料与放射性废物、下一代的堆型标准。2025 年 12 月的东京“中亚+日本”峰会,日本拿的正是后面这几块。
一、中亚现在同时在建和要建的核电站
五国里四个在动,两个已经动工,一个在谈,一个在修旧账。
- 哈萨克斯坦:第一座要等到 2027 年才全面开工
2024 年 10 月 6 日的全民公投以 71.12% 的赞成票通过,政府拿到了继续推进的授权。次年 6 月,俄罗斯国家原子能公司牵头的联合体在招标中胜出,随后双方签下工程总承包合同。
厂址在巴尔喀什湖西岸的乌尔肯村,距阿拉木图约 400 公里,装两台 VVER-1200 机组,合计约 2.4 吉瓦,约占该国现装机的 9%。造价约 164 亿美元,其中约 20 亿美元是安保与配套基础设施,俄方出口信贷预计覆盖八成以上。
现场的勘探与场地调查 2025 年 8 月就已开始,钻探机至今还在打井取样。全面开工要等到 2027 年拿到场地许可之后,首台机组计划 2034 年投运。
对哈萨克斯坦来说,这不是从零开始。1999 年阿克套的 BN-350 快堆关闭之前,这个国家已经用核能发过 26 年电;再往前,1949 到 1989 年间,塞米巴拉金斯克试验场进行过 456 次核试验。
- 乌兹别克斯坦:第一罐混凝土已经浇下
吉扎克州法里什区的这座电站装了四台机组——两台 VVER-1000 大堆,加两台 RITM-200N 小堆,合计略超 2.1 吉瓦。俄罗斯原子能出口公司总承包,乌方业主是原子能署下属的核电站建设总局。合同 2026 年 3 月 24 日签署,基础混凝土 6 月 4 日浇下。
小堆计划 2029 年投运,两台大堆分别是 2033 年和 2035 年。造价上限 95 亿美元,乌方打算让外部信贷覆盖 85% 到 90%,金砖国家新开发银行已表示有兴趣参与,本地化率目标定在 30%。乌方还在为第二座核电站做前期准备。
今年 9 月 2 日,米尔济约耶夫到工地看进度时提出,要组建一个合资公司,专做项目管理与独立技术审查。这句话分量不轻——它意味着乌方想在俄罗斯的供应链之外,再搭一层自己看得见的监督。
- 吉尔吉斯斯坦还在谈,塔吉克斯坦和土库曼斯坦没有建堆计划
吉尔吉斯斯坦跟俄罗斯原子能公司从小堆谈起,方案从单机 55 兆瓦一路谈到 110 至 440 兆瓦。2026 年 3 月,副总理阿曼格尔迪耶夫公开表示,签约前要先举行公投,走跟哈萨克斯坦同一条路。吉尔吉斯斯坦自 2023 年起处于能源紧急状态,原定 2026 年底缓解,后来推迟到 2028 年。
塔吉克斯坦没有建堆计划。俄罗斯原子能旗下机构在那里做的是铀矿遗产修复——索格特州的塔博沙尔 3 号车间与阿德拉斯曼尾矿库,迪格迈矿区的尾矿约 4500 万吨,全塔铀尾矿累计超过 5500 万吨。土库曼斯坦同样没有核电规划,火电占比接近全部装机。
- 五国同时转向核能,背后是越来越大的电力缺口
哈萨克斯坦电力公司自己的数据能说明问题:2025 年全国发电 1231 亿千瓦时,用电 1246 亿千瓦时,缺的 15 亿千瓦时从俄罗斯买。火电贡献了发电量的 74.4%,燃气轮机 11%,水电 8.5%。
法国国际与战略关系研究所此前的测算更具体:哈萨克斯坦 53% 的电厂已到寿命,输电网磨损率超过 65%;乌兹别克斯坦一半以上的能源电力设施超过 30 年,技术性配电损耗 12.47%;吉尔吉斯斯坦一半电厂需要翻新,电网损失 20%。
2026 年 8 月 14 日还出过一次事。托克托古尔水电站两台机组短暂停机,约 600 兆瓦的初始损失连锁波及吉尔吉斯斯坦、哈萨克斯坦、乌兹别克斯坦和塔吉克斯坦四国。中亚四国连在一起的电力系统在夏天出问题,这是头一回。之前的文章中有详细说明。中亚的电力困局:一场四国大停电,暴露了什么
这个缺口靠核电补不了多少。哈萨克斯坦第一座的两台机组,按满负荷运行估算,一年能发 168 亿千瓦时,大约是本国现在一年用电量的八分之一。
二、俄罗斯和中国拿下了这几座核电站的建堆合同
法国和韩国进过短名单没中标,美国绕开建堆,去做培训和可行性研究。
- 俄罗斯拿到了两个国家的第一座
哈萨克斯坦的巴尔喀什项目和乌兹别克斯坦的吉扎克项目,都由俄罗斯原子能系统的公司承建,出口信贷基本也由俄方提供,吉扎克项目的那份融资里还提过俄方的优惠出口贷款。吉尔吉斯斯坦仍在谈判桌上;塔吉克斯坦虽然不建堆,铀矿修复用的还是俄罗斯原子能旗下的研究所。
英国在 2026 年 2 月制裁了三家与海外项目相关的俄罗斯原子能子公司,俄方回应说国际业务继续推进,哈萨克斯坦原子能署则表示被制裁的实体不涉及本国项目。土耳其阿库尤项目的经历常被拿来作参照:西门子能源一度因出口许可问题扣住关键部件,俄方转而向中国寻找替代件,项目因此延后。
- 中国拿到了哈萨克斯坦的第二座和第三座
2025 年 7 月 31 日,哈萨克斯坦第一副总理斯克利亚尔宣布,中国核工业集团将承建第二座和第三座核电站。2026 年 1 月 26 日,司法部公布的第 40 号政府决议批准第二座选址阿拉木图州江布尔区,与第一座相邻。
哈萨克斯坦的核电地图至此基本落定:南部阿拉木图州集中布局,俄罗斯管第一座,中国管第二、第三座。该国的核工业发展战略要求 2050 年前至少有三座核电站在运行,且不排除第四座。第二、第三座的具体设计、造价与分址方案仍在推进中。
这种安排本身有讲究。三座电站分给了两家,美国来做培训和可行性研究,而日本拿的是研发与后期配套这一块,谁也占不到全份。
- 法国和韩国进过名单,一座没拿到
哈萨克斯坦原子能署在选型阶段把俄罗斯的 VVER-1200、中国核工业集团的华龙一号、法国电力的 EPR1200 和韩国水力核电的 APR 系列一并放进短名单,最终中标的是俄罗斯方案。
法国和韩国在这一层没拿到合同,存量合作留在了燃料制造与设备本地化上。哈萨克斯坦的乌尔巴冶金厂与法方有技术合作,韩国此前也与哈方签过设备本地化的谅解备忘录。
- 美国做培训和可行性研究
美国政府从 2021 年起推进一项名为 FIRST 的计划,为伙伴国搭建监管框架、培训人才。2025 年 12 月下旬,美国驻哈萨克斯坦使馆宣布,哈萨克斯坦成为中亚第一个加入该计划的国家。
具体做法是:在阿拉木图的哈萨克斯坦核物理研究所装一台小堆模拟器,由美国企业提供;另由美国工程公司做一份小堆可行性研究,为哈国电网筛选合适的美国型号。美方强调不授标、不承诺采用特定技术。
这套做法不看这一轮建堆,看的是下一轮。谁培训了操作员,谁就先把标准写进对方的体系里。
三、日本换的不是对手,是赛道
日本没有去抢建核电站的位置。它做的是铀的长期供应、乏燃料与放射性废物,以及下一代的堆型研发。
日本会落到这几块,跟它自己国内的处境有关。福岛事故之前日本有 54 台机组,到 2026 年 2 月只有 15 台恢复运行,乏燃料却一直堆在厂区——到 2025 年底,17 座核电站的冷却水池已经装到接近八成满,其中三座的水池五年内就会装满。青森县六所村的后处理厂 1993 年动工,按运营方的排期,要到 2032 年前后才能开到每年 800 吨的设计能力。这支技术队伍和这套产能,在日本国内吃不饱。日本政府自己的规划已经把方向定了下来:2025 年 2 月内阁通过的第七次能源基本计划,要求 2040 财年核电占比回到两成左右,比现在的 8.5% 翻了一倍多。
另一半原因在于,东京不是临时起意。日本 2004 年就发起“中亚+日本”对话机制,双方的经济能源对话 2023 年 9 月启动,2025 年 9 月已经开到第二次;2024 年 8 月时任首相岸田文雄到访哈萨克斯坦和乌兹别克斯坦,随行约 50 家企业,在阿斯塔纳办了商业论坛;2025 年 12 月的峰会只是把这个机制抬到首脑级。核电那几份文件,是这条线上长出来的一段。
- 签的是铀、乏燃料和下一代堆型
2025 年 12 月 19 日至 20 日,首届“中亚+日本”首脑峰会在东京举行,中亚五国元首到齐。哈萨克斯坦原子能署及其下属机构与日方签了六份文件:高温气冷堆研发合作、应用研究合作、科研交流、乏燃料与放射性废物处理、与福井大学核工程研究所的研发合作,以及一份高温气冷堆燃料辐照试验技术经济论证的商业合同。
乌兹别克斯坦方面,原子能署与日本 Muroosystems 公司签了一份涵盖和平利用核能的谅解备忘录,其中包含一个 50 兆瓦核动力数据中心的合作。按乌方的说法,这个数据中心由一台 RITM-200N 反应堆直接供电,不接入国家电网,机房拿到不受电网波动影响的电源,核电站得到一个稳定的单一客户。
这个数据中心的合作目前还停在备忘录阶段,投资金额与反应堆停机时的备用电源方案都没有公开。
- 唯一带商业性质的是铀
哈萨克斯坦国家原子能公司与日本关西电力签了一份天然铀的长期供货合同,这七份文件里只有这一份带着采购性质。日本本来就是哈萨克斯坦铀的老买家,这份长约把既有关系固定下来,直接服务日本国内的核电站。
其余几份都是谅解备忘录或研发合作,不涉及采购,也没有披露金额。
- 乏燃料和放射性废物,是日本做了六十多年的老本行
执行这批合作的是 Muroosystems 在 2024 年买下的德国公司 NUKEM。这家公司在放射性废物与乏燃料管理、核设施退役上做了 65 年。
这类业务不显眼,周期长,门槛高,跟电站的承建方没有竞争关系。日本挑出来的这几块业务并不跟承建方冲突,绕开了建堆这个正面战场。
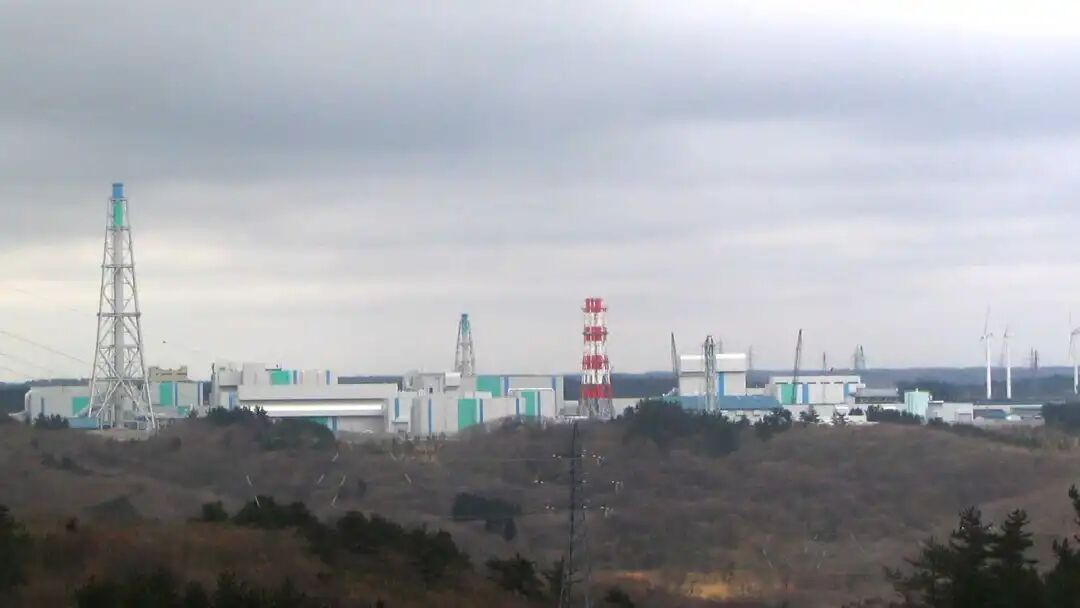
日本青森县六所村的乏燃料后处理厂,1993 年动工,至今未开到设计能力。乏燃料后处理与核设施退役,是日本对外输出核能技术时最拿得出手的两块。
- 高温气冷堆押的是下一代
哈萨克斯坦原子能署与日本原子能机构的合作、哈萨克斯坦核物理研究所参与的燃料辐照试验,都落在高温气冷堆这条线上。这是研发合作,不是采购合同,离商业化还有距离。
日本在这条线上不是新手。茨城县大洗的 HTTR 是它的高温气冷试验堆,1998 年首次临界,2004 年在额定热功率 30 兆瓦下把反应堆出口温度做到 950℃,是世界头一次,2010 年又跑完 950℃ 连续运行 50 天。接在 HTTR 上的核能制氢项目 2026 年 4 月通过日本原子力规制委员会的受理、进入实质审查,按计划 2026 财年动工、2028 财年建成,目标年产氢 10 万吨。能拿出实机运行数据的国家本来就不多,这正是哈萨克斯坦找它合作的原因。
哈方这一侧也在往前走。哈萨克斯坦核物理研究所与丸红在 2025 年 12 月 19 日签下合同,用 VVR-K 研究堆做高温气冷堆燃料在交替运行模式下的技术经济研究,长期协议定在 2026 年谈成。哈方还计划在 2026 年与日本核聚变科学国家研究所、茨城大学签新的合作文件,乌斯卡曼的乌尔巴冶金厂可能作为第三方加入。
但它押的是下一代的堆型标准。这一层一旦定下来,后面几十年的设备与燃料都跟着走。
四、帮日本进场的德国公司 NUKEM,原来属于俄罗斯
- NUKEM 是一家做了六十五年的德国工程公司
NUKEM 成立于 1960 年,总部在德国美因河畔的卡尔施泰因,主业是放射性废物与乏燃料管理、核设施退役以及工程咨询,客户遍及欧洲,在业内算得上是老牌。
- 它曾经是俄罗斯核工业体系的一环
这家公司此前由俄罗斯原子能公司的工程子公司原子能出口公司间接持有,厂址一直留在德国。2024 年,日本 Muroosystems 完成对它的收购。Muroosystems 本身是一家 2006 年成立于东京的 IT 公司,主业是分布式算力中心与可再生能源,此前没有核电背景。它买下 NUKEM,等于直接买到了一整套核工程资质。
- 现在它给俄罗斯承建的核电站做业主工程师
按乌兹别克斯坦那份备忘录的写法,NUKEM 的角色是技术咨询与业主工程师,按国际原子能机构的标准做安全评估和工程审查。
也就是说,俄罗斯供反应堆、俄罗斯的公司总承包,而做独立审查和业主代表的,是一家从俄罗斯体系里卖出去、现在归日本人的德国公司。NUKEM 的董事总经理把这条线说成“日本、德国与中亚之间的合作”。
这条线铺了不止一年。NUKEM 早在 2025 年 9 月 9 日就与哈萨克斯坦原子能署签了战略合作谅解备忘录,比东京峰会还早三个月;到峰会期间,母公司又拿下了乌兹别克斯坦原子能署的合作文件。
日本与哈萨克斯坦在核上的往来,时间比这条线长得多。库尔恰托夫的 EAGLE 项目 2000 年代初就由哈萨克斯坦国家核中心与日本原子能机构合办,用哈方的 IGR 研究堆做钠冷快堆的安全实验,看堆芯熔融这类严重事故下材料会怎样。二十多年里,双方做完了约 200 项方法学试验、11 项堆内实验和 65 项以上堆外实验。
2026 年 6 月 3 日,两家在阿拉木图签下 EAGLE-4 的合作备忘录,实验对象换成日本第四代快堆的燃料组件,项目周期谈到 2031 年。峰会上的那批文件,就落在这条二十多年的老线上。
业主工程师这个角色,是业主自己雇来审总承包方的。吉扎克项目的业主是乌兹别克斯坦原子能署,它雇来审工程的公司,两年前还归俄罗斯原子能公司。乌方出一笔顾问费,请一家从俄罗斯体系里卖出去的德国公司,替自己盯着俄罗斯交的活儿。
五、建堆排完之后,争的是铀、废料和堆型标准
俄罗斯和中国在建堆,法国和韩国进过短名单没中标,手里剩下燃料制造和设备本地化。美国不做建堆,做的是培训和可行性研究,为下一轮选型铺路。日本拿走的是铀、乏燃料与废料,还有下一代堆型。
哈萨克斯坦的巴尔喀什项目要等 2027 年的场地许可,乌兹别克斯坦那 85% 到 90% 的外部融资还没有最终落定,金砖国家新开发银行谈到了哪一步也没有公开。两国的本地化比例目标,目前都还只是方向。
这些是工程层面的问题,急不来。**真正改变格局的部分在另一处:铀从哪个矿出来、乏燃料和废料交给谁处理、下一代的堆型标准由谁来定。**这些问题不会有热闹的答案,它们会在未来十来年的合同和许可里,一件一件显出来。
老P点评:这条消息传出来的时候被说成“日本签了个核电大单”,实际上签字在十个月前的东京,签的也不是建核电站的合同。值得多看一层的是,乌兹别克斯坦请来做业主工程师的,是一家从俄罗斯体系里卖出去的德国公司,它要盯的正是俄罗斯交的活儿。这门生意里,建堆的位子已经排完,往后挤的是别的位置。