This article is not yet available in English. Showing the original. Read the Chinese original →
「达摩克里斯之剑」系列 · 第 1 篇 · 哈萨克斯坦|八成原油,走一 条别人地图上的管道
2026 年 1 月,哈萨克斯坦西部的三块主力油田一切照常。没有罢工,没有事故,设备没坏,工人照常上班——这个月的原油产量却从两个月前的 810 万吨掉到了 525 万吨,少了三成半;日产量从大约 213 万桶滑到大约 134 万桶。
一、码头那一头
2026 年 1 月,哈萨克斯坦西部的三块主力油田一切照常。没有罢工,没有事故,设备没坏,工人照常上班——这个月的原油产量却从两个月前的 810 万吨掉到了 525 万吨,少了三成半;日产量从大约 213 万桶滑到大约 134 万桶。
出事的地方在一千五百公里外。
黑海东岸,俄罗斯的新罗西斯克港外,海面上浮着几个叫 SPM 的装卸浮筒。油轮靠上去,管道里的原油从浮筒打进船舱。2025 年 11 月 29 日,其中一个浮筒被海上无人艇打坏,整个终端只剩一个泊位还能用。
哈萨克斯坦的原油,主要就是从这几个浮筒上船出海的。1 月原计划发 45 船,最后至少 21 船取消。经这条管道出海的数量掉到每天约 44 万桶,七年来的最低点。
还有一个细节。同一个月,这条管道输送的原油(交易上叫 CPC Blend)一年多来第一次出现升水——比基准的布伦特原油每桶贵 1.2 美元。货少了,价上去了。可这多出来的钱,哈萨克斯坦拿不到,因为油运不出去。
一个内陆国家最贵的资产,往往不在它的地下,而在它的地图上。
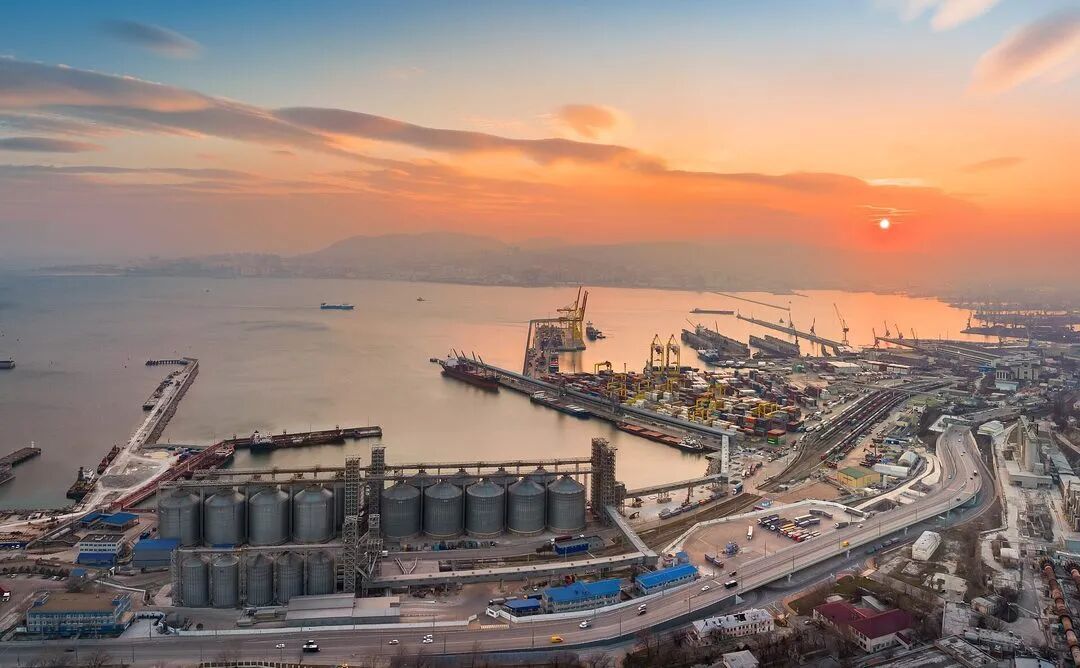
黑海东岸的俄罗斯新罗西斯克港。哈萨克斯坦八成以上的原油,从这里装船出海。
二、这条管道是怎么修起来的
这把剑叫出口通道的单点依赖。
一句话说:哈萨克斯坦的石油出口,靠一条管道、一个别人的港口。这条管道叫里海管道联盟(CPC),从哈西部的田吉兹、卡沙甘、卡拉恰甘纳克三块大油田出发,向西北穿过俄罗斯全境,约一千五百公里,终点是黑海的新罗西斯克。系统里运的油,八成以上来自哈萨克斯坦。
只要黑海那个终端出问题,产量就跟着掉。中间没有任何东西能缓冲——没有第二条同等规模的路,也没有一个能顶上的港口。
一个刻意设计成“不让任何一方捏住命脉”的国家,最后命脉还是被捏住了。
这要从三十年前说起。
1990 年代初,哈萨克斯坦刚独立。它手里有油,脚下没有出海口。往西走要过俄罗斯,往南走要过伊朗,往东走距离太远。当时的选择是:跟几家国际石油公司合建一条管道,穿过俄罗斯,到黑海。
这条管道的股东结构,本身就是一张政治地图:俄罗斯 24%,哈萨克斯坦 20.75%,雪佛龙 15%,卢克 12.5%,埃克森 7.5%,壳牌 7.35%。当初的想法是——把各方的手都放进来,谁也不能单独说了算。
三十年下来,当初那套不让任何一方独大的设计,如今变成了谁也无法单独退出。
这条管道被当过工具,有先例。2022 年,俄方以“环保违规”为由让它停了一段时间。2026 年 5 月,德鲁日巴管道过境段停输。而目前俄罗斯管道公司 Transneft 公布的三个月运输计划里,经德鲁日巴输往德国的量是零。也就是说,眼下“改走俄罗斯别的管道”这条路,还停在纸面上。
这里有一个容易忽略的结构:俄罗斯同时是这条管道的股东、是这条管道的过境国,还是哈萨克斯坦最大的投资者。 2025 年,两国贸易额约 280 亿美元;俄罗斯在哈萨克斯坦的累计投资接近 300 亿美元;两国联合项目池有 177 个项目,合计约 530 亿美元(克里姆林宫 2026 年 7 月欧姆斯克会晤通稿)。
这条管道上,对手和股东是同一批人。
这把剑不是谁蓄意挂上去的。它是地理,加上三十年的路径依赖,自己长出来的。
三、这条管道有多重
先称重量。
最外面一层是出口。哈萨克斯坦约八成的原油、2025 年约 6,480 万吨,是经 CPC 出海的。这条管道 2026 年上半年运了 3,330 万吨,比去年同期少 7.4%。1 月那次出口掉到七年最低。
往里一层是财政。油气产业占了哈萨克斯坦 GDP 的近两成、一般政府收入的三成以上、出口的一半以上(标普 2026 年 2 月评级报告)。这是同一把剑的后果——出口通道一抖,财政收入跟着抖。
落到家庭这一头。2026 年 2 月的通胀是 10.2%。这个国家有个不太常见的机制:油价高的时候坚戈走强,进口消费品价格被压住,超市里的东西不至于涨得太凶;可收入这一头,又被税和水电这些刚性开支挤着。再往下追一层,问题的源头还是回到那条管道上。
更棘手的是,这条管道的终点,不由它自己挑。
用同一年里的两组数字对撞一下,答案就出来了。
2026 年 1 月那次中断,哈萨克斯坦把油改道到别的路线,多运出去的量大约是每天 2.5 万桶。而同期经 CPC 少掉的量是多少?改道补上的部分,只相当于损失的百分之六。
我把 KazTransOil 披露的分线路数字核了一遍,名义上在增长的那几条替代路线,单独看也都在涨。2026 年 1 月到 8 月,阿克套港装船 238.4 万吨,同比增 6%;往巴库—第比利斯—杰伊汉(BTC)方向 103.4 万吨,增 12%;阿塔苏—阿拉山口 760.2 万吨,增 3%;哈中管道系统 1,312.1 万吨,增 2%;MunaiTas 430.2 万吨,增 10%(以上均据哈国家管道公司 KazTransOil 经哈交所披露的数据,2026 年 9 月)。
这几条线都在涨,可量级摆在那里:阿克套港加上 BTC 一年的量,也就是两三百万吨的级别;而 CPC 是七千多万吨的级别。两三百万吨和七千多万吨,根本不在一个数量级上。
更反讽的是,同一份数据里还有一条往反方向走的:2026 年 1 月到 8 月,进入 CPC-K 系统的量同比涨了 39%,达到 312.3 万吨。挨打的同时,哈萨克斯坦还得往这条管子里加量。
哈萨克斯坦的油气分析师阿布扎尔·纳伦别托夫有一句判断:替代路线不等于有规模的替代。他还有一句:储量不是岩石的属性,而是从油藏到买家这条链上最弱一环的属性。
最后是最根本的一条。哈萨克斯坦在加固的那条备选路线,自己也在退化。里海水位连年下降,已经影响到阿克套港的航行和港口运营——它正在花钱扩建的那个港,吃水一年比一年浅。而地理上加一道锁:这个国家没有第二片海。
所以它需要的不是“另一个买家”,而是另一条能走到海边的路。而路,要穿过别人的领土,或者别人的海底。
四、阿斯塔纳这几年的动作
这条管道一时换不掉,阿斯塔纳能做的,是把替代方案一项一项往前推。眼下的动作大致落在四个地方。
- 通道
这是最直接的一块。阿克套港在扩能,欧洲复兴开发银行给了 3,500 万欧元贷款,欧盟另拨了最多 1,000 万欧元用于港口改造;跨里海国际运输走廊的目标,是把货运量从上一年的 450 万吨做到 2030 年的 2,000 万吨。油这一头,国家石油公司和阿塞拜疆国家石油公司签了五年协议,经巴库—第比利斯—杰伊汉管道输送的原油,从 2025 年的约 130 万吨往上加,双方协议里的上限是每年 220 万吨。
数字都在涨,量级还是小。2025 年哈萨克斯坦出口原油 7,870 万吨,其中 6,480 万吨走 CPC,改道的部分连一个零头都还没够上。
更值得看的是另一件慢事。田吉兹和卡沙甘两个大油田的八家股东组了工作组,出钱请人做跨里海路线的可行性研究,方案有两个,铺一条海底管道,或者造一支更大的油轮船队,两种方案都按每年最高 3,500 万吨的量级设计,结论预计 11 月交到股东手里。以往几次提跨里海管道,都是政府喊、企业看;这一次是企业自己掏钱在算。
- 核电
2024 年 10 月,哈萨克斯坦公投,71.12% 的人同意建核电站。2026 年 5 月,它与俄罗斯签了政府间协议,在巴尔喀什建核电站,由俄罗斯国家原子能公司(Rosatom)主导,现场勘测已经完成九成以上。同一时间,它还在与中国、美国谈核电合作。
同样的“多找几家”,它在管道上做了三十年没做成,在核电站上倒是做成了。道理很简单:核电站可以同时跟几家谈,管道只能有一条。
- 财政缓冲
油卖得少,钱不能马上断。哈萨克斯坦有一道缓冲垫,就是国家基金。据哈萨克斯坦国家银行发布的月度报告,到 2025 年底,这只基金的资产约 620 亿美元;国家银行这几年一直在想办法把它补回来,因为 2024 和 2025 两年都从里面超额划走了钱。基金能不能重新变成净流入,取决于油价,也取决于那条管道能不能安稳地把油送出去。这只基金的厚度,量的是和那条管道同一个问题。
- 外交
2026 年 7 月,总统托卡耶夫在欧姆斯克与俄罗斯总统普京同场,签下约 650 亿卢布的协议,议题包括南北走廊、“西欧—中国西部”走廊、额尔齐斯河航运。同一个月,他在上海与中国签了数十亿美元的协议。
哈萨克斯坦外交上的多向量手法很熟练,可这套手法换不来吨位。签一份备忘录很快,把几千万吨油挪到新路上很慢。
这四块放在一起看,能看出两件事:阿斯塔纳很清楚自己的短板在哪里,也清楚自己能腾挪的空间有多大。它能做的是把风险摊薄,暂时还没法把风险去掉。
五、下一次会从哪里出岔子
前面说了这把剑是什么、有多重,也说了阿斯塔纳在忙什么。剩下的是时间问题:它会在什么时候出事。这里不做预测,只把几条可能的路径分开讲清楚,再说如果它真在往那边走,会先从哪里露出迹象。
最直接的一条在黑海。新罗西斯克港和附近的谢斯卡里斯终端,2026 年已经出过一次事:8 月 14 日中断,8 月 17 日恢复。那三天里,少掉的出口量没有别的路能接住。这说明出事的门槛并不高,恢复也可以很快。真正该看的不是单次中断,而是它恢复得够不够快、还剩几个泊位能用。
第二条在莫斯科的抽屉里。2022 年那次以“环保违规”为由的停输是有先例的,这个工具用过一次,放在那里随时可以再拿出来。它的特点是既不需要打仗,也不需要给理由,而且会让哈萨克斯坦连抗议都找不到着力点。要判断这条路径的走向,看德鲁日巴方向输往德国的量,那份三个月的运输计划里现在是零。
第三条最慢,也最不好办,是里海的水位。过去二十年,里海水位下降了大约两米,阿克套港已经要靠挖泥才能让船进出。挖泥解决不了根本问题,因为水位是气候变化的结果。这条路径不会让油突然停,它会让阿克套港的运力一年比一年小,等于把好不容易修起来的备胎慢慢放气。
还有一件正在发生的事值得单独看。2026 年 1 月、6 月、7 月三次中断,让哈萨克斯坦少产了大约 350 万吨原油,全年产量目标从 9,800 万吨下调到 9,600 万吨。这条管道的问题,已经从出口少赚一点,变成了产量本身也跟着少。
要判断它有没有在往那边走,不用等新闻,看几个数就够了。国家管道公司每个月公布的分线路运量里,CPC-K 系统、阿克套装船、往 BTC 方向这三个数的走向最说明问题;黑海那边两个泊位有没有恢复成两个可用,是同一件事的另一面;能源部年初定的产量目标和每个月的实际产量差多少,是第三个。里海水位与阿克套港吃水限制的官方通报放在最后看,它最慢,但最难逆转。
老P点评:哈萨克斯坦是这一带最像正常新兴市场的国家,也正因如此,管道上的风险最容易被漏算。它的产量取决于一千五百公里外的那个港口,而不是自己的油藏。这一层依赖在报表上看不出来,在价格上看得出来。它的财政缓冲还能撑几年、2026 年刚重写的政治规则、北边那条正在升温的毒品线,都没来得及展开。