This article is not yet available in English. Showing the original. Read the Chinese original →
吉尔吉斯斯坦作为水电站最多的中亚国家,为什么每年冬天要买电?
吉尔吉斯斯坦的托克托古尔水库,2026年1月1日蓄着91.4亿立方米的水,到4月1日只剩70亿。这座水库的死水位是65亿立方米,低于这条线发电机组就无法正常运行。也就是说,一个冬天库容掉了21.4亿立方米,离放不出电只差5亿。而托克托古尔水电站供应着吉尔吉斯斯坦全国大约四成的电力。
吉尔吉斯斯坦的托克托古尔水库,2026年1月1日蓄着91.4亿立方米的水,到4月1日只剩70亿。这座水库的死水位是65亿立方米,低于这条线发电机组就无法正常运行。也就是说,一个冬天库容掉了21.4亿立方米,离放不出电只差5亿。而托克托古尔水电站供应着吉尔吉斯斯坦全国大约四成的电力。
同一个国家,2026年的电力平衡表上写着:全国消费约196亿千瓦时,国内发电约155亿千瓦时,缺口41亿千瓦时,从俄罗斯、哈萨克斯坦、土库曼斯坦、乌兹别克斯坦四个国家买。中亚五国里,吉尔吉斯斯坦的水电占比最高。这样一个国家,为什么每年冬天要向邻国买电。
缺口
- 全国四成电力靠一座水库,冬天却要把库容烧掉
吉尔吉斯斯坦全国装机约393万千瓦,九成以上是水电,托克托古尔水电站是其中的绝对主力。但这座电站不只是一座电站:它坐落在纳伦河上,而纳伦河是锡尔河的主要支流,这条河从吉尔吉斯斯坦的山里流出来,往下要经过乌兹别克斯坦的费尔干纳盆地,再流进哈萨克斯坦南部。同一库水,上游要用来发电取暖,下游要用来浇地。
冬天,吉尔吉斯斯坦用电进入高峰。民众靠电取暖,电费又长期压着不涨,需求一年比一年高,这个时候要发电就必须放水,库容在冬季被大量消耗。到了夏天,水多了,用电反而进入低谷,可下游的哈萨克斯坦和乌兹别克斯坦恰恰在这个时候等着水灌溉,费尔干纳盆地的棉花和小麦、哈萨克南部的农田,都指望着纳伦河这一路下来的水。
一座水库,两个季节,两个方向的需求。这个矛盾在苏联时期就存在,那时靠中央计划硬压着,各国不用自己算账;苏联解体之后,账要自己算了。
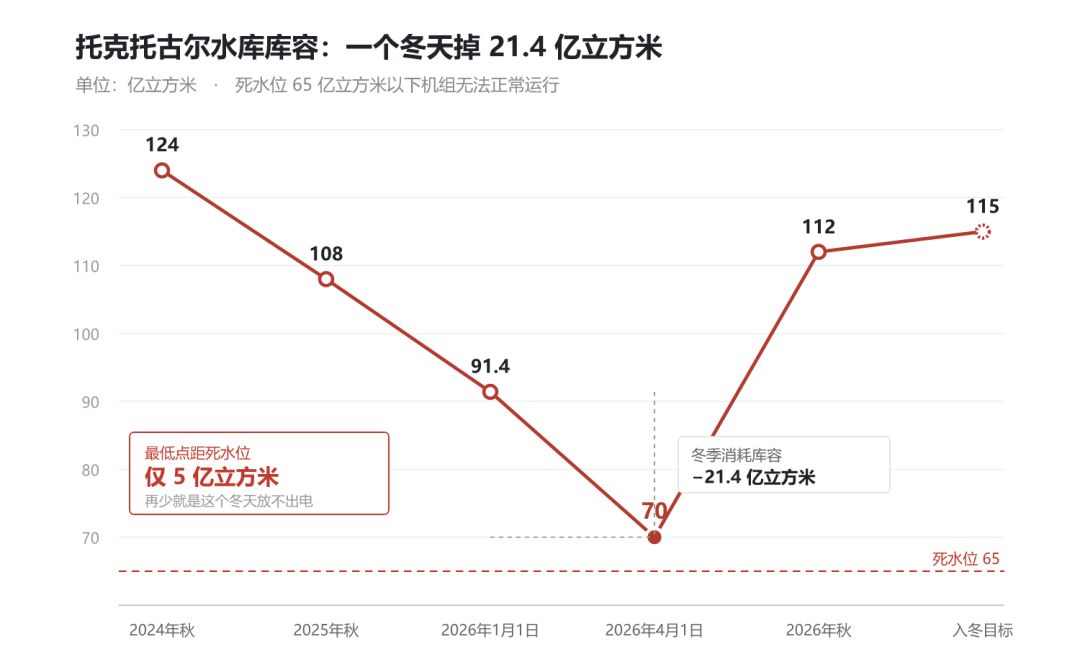
托克托古尔水库库容变化。2026年4月1日的70亿立方米,距死水位只剩5亿。来源:吉尔吉斯斯坦能源部及议会公开口径
- 2026年要用196亿度电,自己只能发155亿度
缺口有多大,吉尔吉斯斯坦能源部长雷斯别科夫给过一组口径:2026年全国电力消费预计约196亿千瓦时,国内发电量约155亿千瓦时,中间的41亿千瓦时分给四个国家,俄罗斯、哈萨克斯坦、土库曼斯坦、乌兹别克斯坦。他给出的缺口原因是:新住宅、企业和社会设施的建设速度,快于发电能力的增长速度。另一个事实是,吉尔吉斯斯坦国家电网公司明确表示,该国目前不出口电力,它在这个区域电力市场里的位置是净进口方。
- 连进口都买不齐:四国只完成了八九成
把缺口交给外国供应商,问题就解决了吗。2026年1月,吉尔吉斯斯坦能源部开过一次会总结2025年的工作,国家电网公司总经理瑟德加利耶夫给出了答案:2025年全年,吉尔吉斯斯坦实际进口电力38.85亿千瓦时,计划完成率只有89%到90%,缺口4.99亿千瓦时。按国别拆开,哈萨克斯坦少供2.53亿千瓦时,土库曼斯坦少供1.78亿千瓦时,乌兹别克斯坦少供0.43亿千瓦时,俄罗斯的计划供应量是2.55亿千瓦时、实际只供了2.24亿千瓦时。他当时的解释是,12月出现了一些问题,但供应商会把缺的补上,往年也是类似节奏。
**一个把进口量写进年度平衡表的国家,对外部供给的依赖其实是不精确的。**四国之中任何一个在寒冬里选择优先保本国,吉尔吉斯斯坦的账就对不上。这不是推测,2025年已经发生过一次。
机制
- 冬天少放水、由邻国送电:这笔交易的源头在乔尔蓬-阿塔
既然冬天放水会烧掉库容,那能不能不放。2025年9月,在吉尔吉斯斯坦的乔尔蓬-阿塔,三个国家谈成了一件事:哈萨克斯坦和乌兹别克斯坦在冬季向吉尔吉斯斯坦供电,让吉尔吉斯斯坦减少冬季的放水发电量,把库容留给2026年的灌溉季。
这笔账的逻辑不难理解。哈萨克斯坦和乌兹别克斯坦要的是夏天的水,如果吉尔吉斯斯坦在冬天把水放掉发电,第二年夏天流到下游的水就少了。对下游两国来说,在冬天把电送上去、换上游把水留住,比等到夏天再为水争吵划算。哈方对这件事的表述很直接:哈萨克斯坦能源部说,这套安排解决了哈萨克南部农民在春耕前面对的不确定性。
机制是否真的起了作用,可以从库容上看。2026年初托克托古尔水库是91.4亿立方米,到了2026年秋天,库容已经回到112亿立方米,吉方计划在入冬前提到115亿立方米。这个回升本身就是互换机制在起作用的证据。
- 哈萨克送吉国电,乌兹别克补哈国电
上面那笔交易的参与方,其实不止两个方向。吉尔吉斯斯坦能源部副部长雷斯别科夫给出的数据是:2025年9月到2026年4月,哈萨克斯坦向吉尔吉斯斯坦供应了超过15.6亿千瓦时的电力;与此同时,乌兹别克斯坦承诺,到2026年12月为止向哈萨克斯坦供应最多9亿千瓦时的电力。
这两条要放在一起读。哈萨克斯坦把电让给了吉尔吉斯斯坦,乌兹别克斯坦再把电补给哈萨克斯坦。**中间这一环补的是哈萨克斯坦自己的缺口,这套安排才能成立。**哈萨克斯坦不可能一边把电力让给上游,一边独自承担缺口。
- 放水计划每两个月要重新签一次
这套机制落地的方式,比它的设计更能说明问题。2026年5月7日,三国能源与水利部长在塔什干签了一份议定书,把托克托古尔水库5月和6月的放水量与放水节奏正式锁定下来。哈方能源部的评价是,它为两国农民在灌溉季开始时提供了法律上的确定性。
但这份议定书只管两个月。同一次会上,三方约定6月中旬在比什凯克再开一次会,把7月、8月、9月的放水量定下来,那是农业用水最猛的三个月。机制设计得聪明,但聪明和稳定是两件事,它依赖三个国家在每一个续签节点上都按期到场、按期签字。水从水库放出去就收不回来,而签字是可以拖的。
出路
- 押在一座搁置了四十年的电站上
吉尔吉斯斯坦自己给出的长期答案,是坎巴尔-阿塔1号水电站。这个项目在纳伦河上,位于托克托古尔水库上游,装机1860兆瓦,年均发电量约60亿千瓦时。60亿千瓦时是什么概念。**它大致相当于吉尔吉斯斯坦目前全部供电量的一半。**这个项目在苏联时期就动工过,之后搁置,一放就是四十年。
- 三国各持三分之一股权,放水就从外交变成公司内部事务
坎巴尔-阿塔真正的变化不在工程层面,在股权层面。2024年6月,吉尔吉斯斯坦、哈萨克斯坦、乌兹别克斯坦三国的能源部长签署了合作协定,共同开发、融资和运营这个项目;按照计划的所有权结构,三方将成立一家合资公司,总部设在比什凯克,吉尔吉斯斯坦持股34%,哈萨克斯坦和乌兹别克斯坦各持33%。
**这个结构的意义在于:一旦塔什干和阿斯塔纳在水库里持有股权,放水计划就从每年一次的外交博弈,变成了股东之间的事务。**过去三十年,上游放多少水一直是三国之间的政治议题,只能一年一年地谈;把三方装进同一家公司之后,谈的还是同一件事,但换了一个场合:在董事会里,而不是在部长会上。未解决的部分也在这里,第二轮的塔什干谈判重点讨论了股权分配、运营控制和调度机制,三方在若干条款上达成了妥协措辞,但没有最终敲定协定。到目前,这个项目还没有宣布最终投资决定。
- 造价四十到六十亿欧元,工期八年半
钱是这个项目最大的不确定项。项目总造价估计在40亿到60亿欧元之间,从协定签署算起,工期约8年半。世界银行是目前的主导技术伙伴,2023年以来投入了1860万美元的前期赠款,正在准备一个最高15亿美元的优惠贷款方案,几家欧洲开发银行和国际金融机构也在这个出资协调框架内。**俄罗斯和中国目前都不是这个项目的主要出资方。**政府间协定的谈判已经进行过三轮,三国分歧仍在,世界银行每轮都以观察员身份参加。
中国的位置
从卖设备到对接标准
坎巴尔-阿塔的钱要从世界银行和欧洲机构那里来,但吉尔吉斯斯坦并没有因此停下和中国的合作,恰恰相反,2026年这一条线走得比往年都实。
2026年8月29日,吉尔吉斯斯坦内阁通过第672-t号令,批准了能源部与中国国家能源局《电力领域合作协议》的草案;9月23日,在内阁主席兼总统办公厅主任卡瑟马利耶夫与中国国务院领导在杭州会见期间,这份协议正式签署,期限5年、到期自动续期。协议覆盖的范围很广,从风电和光伏项目的开发实施,到电力的生产、输送和分配,再到电力行业的数字化管理、电能计量与计费系统,还包括国家能源监管领域的经验交流。其中有一条值得单独看:**现代电力设备的本地化生产与技术转让。**一句话概括,这份协议覆盖的不只是电站,还有标准和规则的对接。
已经落地和正在推进的项目有几个。伊塞克湖州去年投运了吉尔吉斯斯坦第一座太阳能电站,100兆瓦,由中国投资建设,是该国可再生能源领域迄今最大的外资项目之一。巴特肯州的阿克-塔特尔光伏电站由中节能太阳能实施,总容量600兆瓦,一期200兆瓦计划2026年9月投运;同一州的阿克-图尔帕克光伏电站由 States Technology 和 San Energy 共同建设,总容量250兆瓦,计划2027年投运。再往上一层,2026年4月,吉尔吉斯斯坦国家投资局与中国能建国际团队讨论时,中方提出研究投资最高约10亿美元、总规模约700兆瓦的新能源项目。此外,双方还在研究中吉500千伏输电线路的建设,以及萨雷-贾兹河梯级水电站等水电项目。
把这些放在一起看,中国在吉尔吉斯斯坦电力上的位置和对哈萨克斯坦、乌兹别克斯坦不一样。哈乌两国的中国参与主要是大型风光电站和电网改造;在吉尔吉斯斯坦,中国的参与正从单纯的工程承包转向技术、资本、设备、标准一起进去,光伏组件、项目管理和运维经验,是吉国现在最缺的。西方机构出的钱解决的是电站能不能建起来,中国给的设备和标准解决的是建起来之后谁来用、怎么管。两件事在同一个国家并行,互不冲突。
老P点评:一个水电资源最好的国家需要买电,说明问题不在有没有水,在于水在什么时候被需要。这套跨境互换机制设计得相当聪明,但它每两个月就要重签一次,聪明和稳定是两件事。真正的转折点在股权落定那天,不在坎巴尔-阿塔建成那天:三个国家装进同一家公司之前,托克托古尔的水归谁放,要看部长们的会议纪要;装进去之后,它归一家公司的董事会管。另一个转折点在中国这条线上,钱和标准是两回事,谁能把设备和规则一起带进去,谁就留在吉国电力未来十年的名单上。