This article is not yet available in English. Showing the original. Read the Chinese original →
中亚的"数字主权"竞赛:从星链到北斗,五国在选谁的信号?
星链落地、北斗布站、华为铺网、数据筑墙——欧亚腹地的另一场无声争夺…
星链落地、北斗布站、华为铺网、数据筑墙——欧亚腹地的另一场无声争夺
2025年8月13日,哈萨克斯坦正式接入星链,成为中亚第一个吃螃蟹的国家;半年后,2026年2月,塔吉克斯坦跟进。而就在同一时间,土库曼斯坦的普通人想要上一条”干净的网”,黑市价格高达每月2000美元。同一片天空下,同一批低轨卫星从头顶掠过,五个国家却活出了五种截然不同的数字现实。 上一篇我们讲了中亚的语言权力格局——谁的话语权,谁的生意。这一篇往深处走一层:**语言决定信息怎么流动,而数字基础设施决定信息能不能流动、从哪里流动、被谁看见。**卫星轨道、光缆路由、基站设备、数据围墙、支付通道,每一层都是主权,每一层都是生意。
五张”数字面孔”:一个中亚,五个互联网
很多人以为中亚有一个统一的”中亚互联网”。错了。在费尔干纳盆地上空,国界线两边的网民刷到的是完全不同的世界:一边是努库斯封了又解、解了又封的社交平台,另一边是塔什干遍地开花的直播带货。五国的数字政策差异之大,不亚于它们的语言政策。
哈萨克斯坦:数字优等生的两张面孔
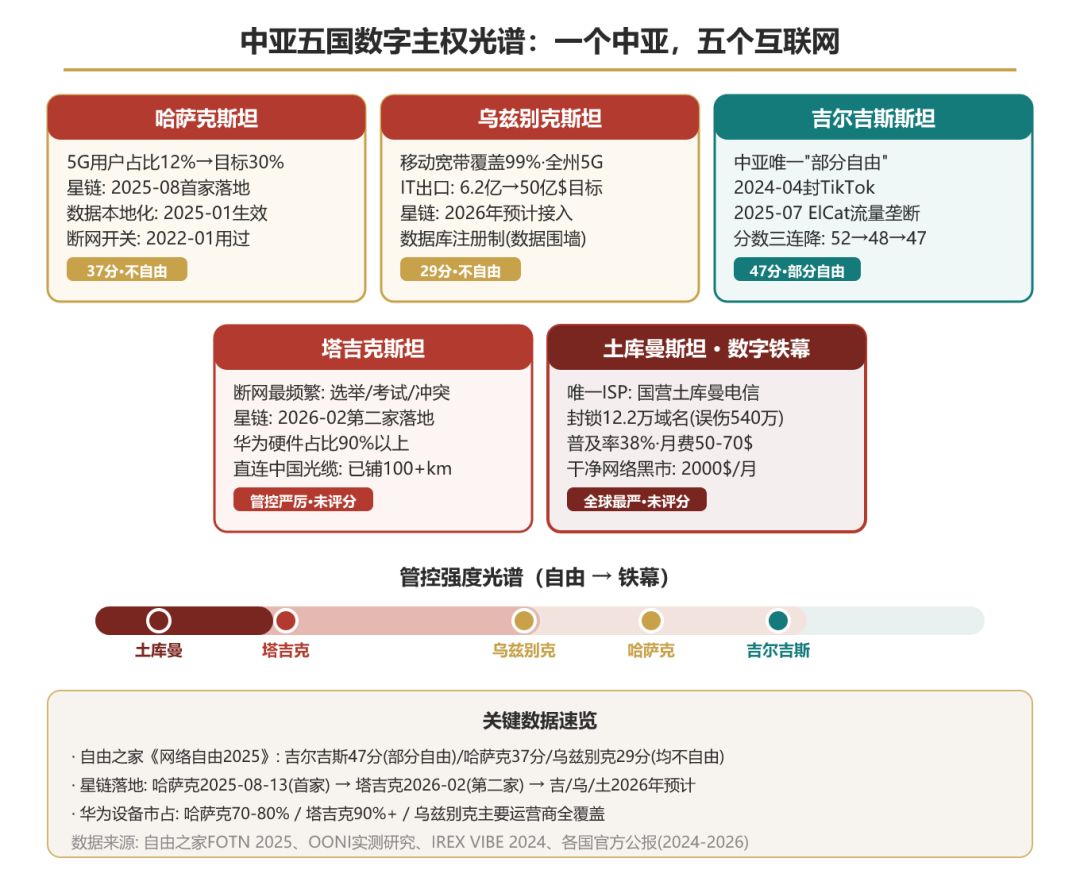
哈萨克斯坦是中亚数字化的门面。“数字哈萨克斯坦”计划从2018年启动,2023年底5G信号已覆盖阿斯塔纳、阿拉木图、奇姆肯特等主要城市,5G用户约占移动用户总数的12%,官方目标2025年提到30%。哈萨克电信与华为2019年就在首都开展了5G试点,实测下行速率达到1.2Gbps。
但优等生有另一张面孔。2022年1月的骚乱期间,哈萨克全国断网数日——这记”断网开关”让所有在哈投资的企业都重新审视了运营风险。2022年一年,哈萨克封锁了14469个网页,2023年前5个月又封了6175个,累计黑名单超过6.8万个页面。更有争议的是2019年那次:哈萨克运营商要求用户安装一张政府签发的”安全证书”,技术上可截获所有HTTPS加密流量——Mozilla、谷歌、苹果联手拒绝信任这张证书,计划被迫搁浅。这是全球数据主权与浏览器巨头正面相撞的标志性案例。
2025年1月8日,哈萨克的个人数据本地化存储要求全面生效:数据库必须留在哈萨克境内。这是中亚最完整的一套”数据围墙”立法(下文详述)。
乌兹别克斯坦:从封闭走向”数字急行军”
乌兹别克斯坦是五国中转型最猛的。凭借《数字乌兹别克斯坦2030》和《人工智能发展战略2030》,到2024年,人口稠密区移动宽带覆盖率已达99%,各州全部通了5G,国际出口带宽4200Gbps,ICT行业引资8.7亿美元。
乌兹别克数字成绩单(2024)
· ICT行业营收:44.4亿美元 · IT服务出口:6.2亿美元(2030年目标:50亿美元) · 云市场同比增速:47% · “百万程序员”培育计划:已超额完成,部分毕业生进入华为中亚研究院 · 目标:2026年数字经济规模提升1.5倍,电子政务跻身全球前30
塔什干的IT Park已经成为区域外包重镇,承接俄罗斯、欧洲的软件开发订单。韩国KT集团投资3亿美元建设塔什干”智慧城市”AI交通项目。乌兹别克的算盘很清楚:人口3400万、平均年龄不到30岁——把年轻人变成代码出口商。
吉尔吉斯斯坦:曾经的”网络绿洲”正在收窄
在自由之家2025年《网络自由》报告中,吉尔吉斯斯坦拿了个尴尬的”中亚唯一”:47分,区域内唯一的”部分自由”——比哈萨克斯坦(37分)、乌兹别克斯坦(29分)都高,但分数在逐年下滑(2023年52分、2024年48分、2025年47分)。
下滑的轨迹清晰可见:2024年4月,国家安全委员会一纸命令封了TikTok;2024年3月通过”外国代理人法”;2025年2月,刑法修正案把网络诽谤入罪(个人罚2万索姆、机构罚6.5万索姆);2025年7月,总统扎帕罗夫签署法令,授予国有运营商ElCat对国际互联网流量的临时垄断权,试行一年。中亚最后一个相对开放的网络空间,正在向邻居们看齐。
塔吉克斯坦:断网最勤的高山之国
塔吉克斯坦是五国里断网频率最高的:选举日断、考试季断(防作弊)、边境冲突断。但这个山地把90%领土覆盖的国家,却在2025年干了一件出人意料的事——主动引入星链(下文详述)。同时,塔吉克超过90%的电信硬件来自华为,还签署了7600座基站的5G建设协议,并在铺设一条直连中国的光缆(2025年9月已铺100多公里)。
土库曼斯坦:数字铁幕后面的人
土库曼斯坦是全球互联网管控的”天花板”。全国唯一的互联网服务提供商是国营土库曼电信,隶属通信部——垄断到什么程度?政府封域名,研究机构实测封了超过12.2万个,连带误伤540万个。网络普及率约38%,中亚最低;宽带月费50—70美元,而平均月薪约250美元。
于是出现了本文开头那一幕:封锁催生黑市。VPN密钥黑市价约每月50美元,完全不受过滤的”干净接入”最高炒到每月2000美元——据称还有官员参与倒卖。在一个连WhatsApp都打不开的国家,“能上网”本身成了奢侈品生意。
老P点评 | 五国的差异不是”快与慢”,而是**“要不要让国民接入全球互联网”**这个根本问题的五种回答。哈萨克和乌兹别克的答案是”要,但要装闸门”;吉尔吉斯的答案正在从”要”滑向”要装闸门”;塔吉克的答案是”闸门常关,需要时开条缝”;土库曼的答案是”门就不要了”。
天上的竞赛:星链来了,但网关在国家手里
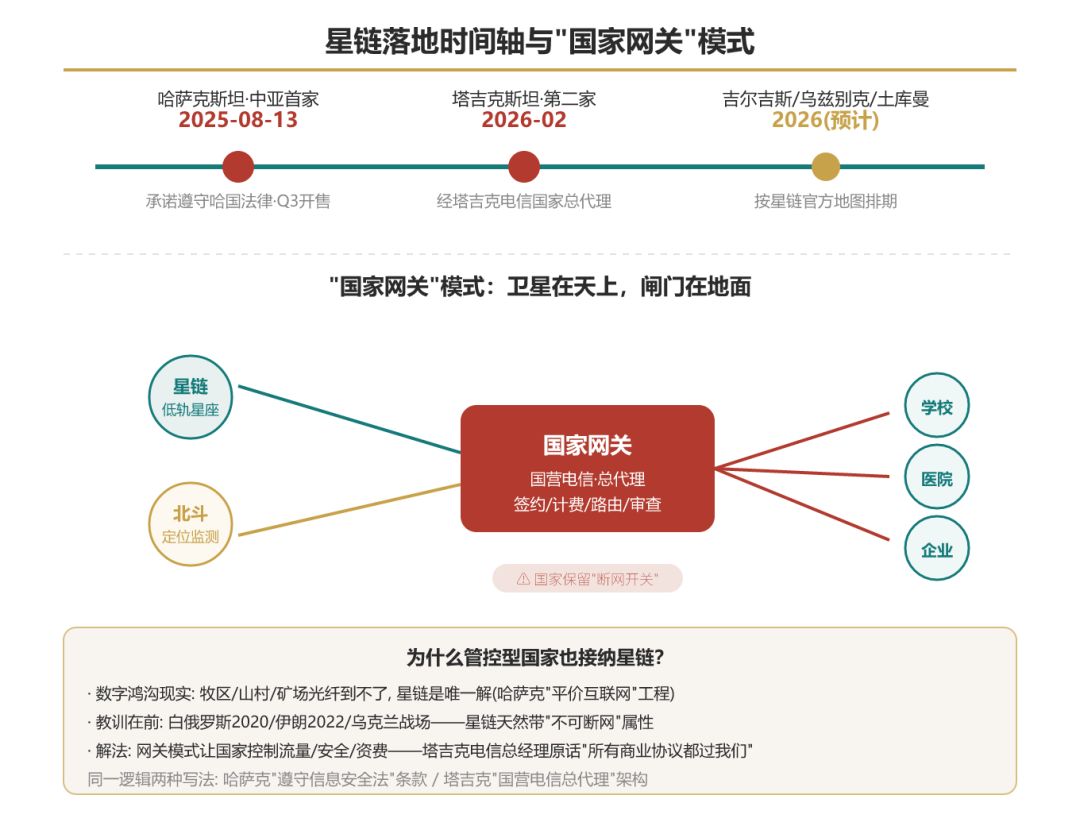
2025年8月13日,哈萨克斯坦数字发展部与星签(Starlink,SpaceX子公司)签署协议,星链承诺**“遵守哈萨克斯坦法律”**的前提下正式运营,终端销售从第三季度开始。此前星链在哈萨克只以试点模式给农村学校供网。
2025年10月14日,杜尚别国际投资论坛上,塔吉克斯坦通信局与”星链塔吉克斯坦”公司签署许可协议;2026年2月,星链正式在塔上线,塔吉克成为中亚第二个接入国。按星链官方地图,吉尔吉斯斯坦、土库曼斯坦、乌兹别克斯坦预计2026年跟进。
为什么敏感的国家也接纳星链?
答案藏在塔吉克电信总经理阿卜杜萨托尔佐达的那段公开表态里:
“在许多国家,像星链这样的外部全球运营商通过国家合作伙伴运营——在我们的案例中,就是塔吉克电信股份公司。**这种模式允许国家控制流量、确保网络安全、调节资费并遵守国家法律。**与提供商的所有商业协议都将通过塔吉克电信进行。”
这就是本文最核心的一个概念:“国家网关”模式。星链的卫星在天上,但用户签约、计费、流量路由全部经过国营运营商的地面关口站。国家要的不是拒绝连接,而是保留随时”拔插头”的能力。
为什么这很重要?想想2020年的白俄罗斯和2022年的伊朗——地面网络被切断时,星链终端成了绕过国家断网开关的”后门”。乌克兰战场更是把星链变成了军事基础设施。中亚各国政府看得明白:**低轨卫星互联网天然带有”不可断网”属性,要引进它,就必须把它装进国家的笼子。**哈萨克版本的笼子是”遵守信息安全与通信法”,塔吉克版本的笼子是”国营电信总代理”。同一个逻辑,两种写法。
北斗:不出声的那一位
和星链的高调不同,北斗在中亚走的是完全另一条路——不卖服务,送基础设施。
塔吉克斯坦的萨雷兹湖乌索伊大坝,是1911年地震形成的天然堰塞坝,一旦溃坝将威胁下游数百万人的安全。“萨雷兹湖乌索伊大坝北斗变形监测系统”已成为中外共建”数字丝绸之路”的标志性项目——北斗毫米级形变监测,让这座悬在中亚头顶的”水炸弹”第一次有了全天候的守夜人。哈萨克斯坦的北斗试点则覆盖森林防火、地质灾害与水利监测。
截至2025年,北斗服务覆盖200多个国家和地区,为其中140多个提供系统服务与产品,全球北斗功能移动终端覆盖率超过50%,并已纳入国际民航组织等11个国际组织的标准体系。五国全部在北斗应用合作名单上。
注意北斗的打法:**免费信号+行业应用+地面增强站,不要求任何排他性。**各国手机和设备普遍采用北斗+GPS双模兼容。定位、导航、授时(PNT)是”看不见的基础设施”——巴基斯坦部长说得直白:它改善了物流、降低了成本、保障了港口运转。而俄罗斯的格洛纳斯的维护经费捉襟见肘,欧洲的伽利略在中亚几乎无声。天空中的定位霸权,正在悄然易主。
老P点评 | 天上这一层的格局是:**美国的卫星卖服务,中国的卫星送基建,俄罗斯的卫星在退化,欧洲的卫星没到场。**但真正的赢家是那些学会”两头拿”的国家——哈萨克一边接入星链,一边部署北斗监测,天上从来不是单选题。
地面的竞赛:华为的护城河与数据的围墙
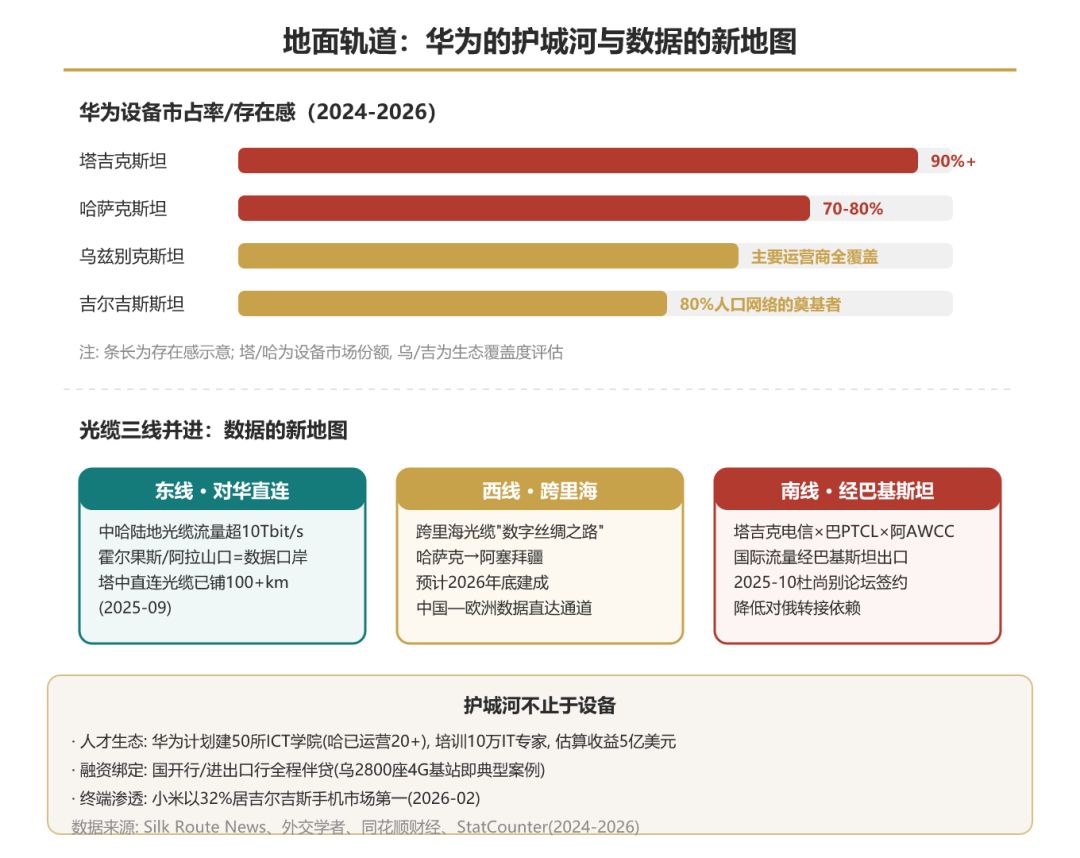
如果说天上还是多极,地面已经是单极。华为在中亚电信设备市场的统治力,超出大多数人的想象:
国家
华为存在感
标志性事实
哈萨克斯坦
网络设备市场约70—80%
哈萨克电信、Kcell、Beeline、Tele2全面合作;Beeline阿拉木图5G基站中华为占比超60%
塔吉克斯坦
电信硬件90%以上
签署7600座基站建设协议,作为未来5G底座
吉尔吉斯斯坦
接入能力的奠基者
华为参与建设了覆盖约80%人口的通信网络;小米以32%份额居手机市场第一(2026年2月)
乌兹别克斯坦
主要运营商全覆盖
1999年进入;中国进出口银行为Mobiuz融资建设2800座4G基站;中兴5G SA网络实测1.2Gbps
更深的护城河不在设备,而在人。华为计划到2025年在中亚建成50所ICT学院(仅哈萨克已运营20多所),在哈萨克支持培训10万名IT专家,估算经济收益约5亿美元。一批批本地工程师在华为的技术生态里成长——设备会折旧,人才生态不会。
光缆:重新绘制数据的地图
中亚曾经是全球互联网的”死角”——流量要从莫斯科或欧洲绕行。现在,地图正在重画:
光缆三线并进
· 东线:中哈之间陆地光缆流量已超过10Tbit/s,霍尔果斯、阿拉山口成为数据”新口岸”;塔吉克直连中国的光缆2025年9月已铺设100多公里 · 西线:跨里海光缆(“数字丝绸之路”计划)连接哈萨克与阿塞拜疆,预计2026年底建成,打通中国—中亚—高加索—欧洲的数据直达通道 · 南线:塔吉克电信与巴基斯坦PTCL、阿富汗AWCC签约,经巴基斯坦出口国际流量
三条线指向同一个事实:中亚正在从互联网的末端,变成数据东西向流动的必经之地——这与”中间走廊”的物流逻辑完全同构。货走中间走廊,数据走”数字中间走廊”。
数据的围墙:中亚版”数据主权”立法
硬件可以买,光缆可以铺,但数据出不出境,是国家说了算。哈萨克斯坦在这方面是中亚的”立法模范生”,一套组合拳值得每家在哈企业背下来:
哈萨克数据围墙四件套
个人数据本地存储(《个人数据法》94-V第12条第2款):数据库必须位于哈萨克境内,2025年1月8日全面生效 域名本地托管(《信息化法》417-V第56-1条):所有.kz/.kaz域名的网站必须托管在哈萨克境内的服务器上 通信数据不出境(《通信法》567-II):用户通信服务信息必须存于境内,禁止向境外传输 泄露快报制度(2024年7月起):发现个人数据泄露,须在1个工作日内上报数字发展部
乌兹别克斯坦跟进了一套”数据库注册制”——所有处理个人数据的数据库须向国家登记。吉尔吉斯则用ElCat垄断国际流量关口的方式,事实上获得了对所有跨境数据的”总闸门”。
老P点评 | 语言是软权力,数字是硬权力。上一篇说”谁的话语权,谁的生意”——这一篇要加一句:**谁的数据主权,谁的企业命运。**在哈萨克开互联网公司而不知道94-V号法,等于在雷区里开越野车。
支付暗战:Mir卡的进退与中间地带的生意
数字主权最锋利的一段战场,在支付。2022年,Visa和万事达卡退出俄罗斯,俄国人手里的卡在境外成了塑料片。莫斯科力推的替代品是国营的Mir支付系统,一度在11个国家落地,中亚五国全在名单上。
然后美国财政部OFAC出手了。2022年9月,OFAC警告:境外金融机构若接入Mir系统,面临次级制裁风险。多米诺骨牌立刻倒下:哈萨克最大银行Halyk的ATM停收Mir;2024年3月,Bereke银行终止Mir业务;Freedom银行切断Mir的P2P转账。到今天,Mir卡在哈萨克基本只在俄资VTB银行的哈萨克子行体系内流通——而VTB恰恰是制裁名单上的银行。
但硬币的另一面更耐人寻味:制裁切断了支付,却把中亚变成了**“支付中转站”**。约15%的俄罗斯公民持有外国银行卡,其中大多数开在哈萨克斯坦、乌兹别克斯坦或白俄罗斯——办一张哈萨克银行卡的黑市价2万到5万卢布。俄罗斯的存款、中亚的账户、欧洲的消费,一条灰色资金链就此成型。次级制裁的达摩克利斯之剑,就悬在这条链头上。
中国银联(UnionPay)则默默填空:银联卡受理网络已覆盖中亚五国,本地银行大量发行银联 branded 卡。加上各国自建的系统——哈萨克的本地支付网络、乌兹别克的UZCARD和HUMO——中亚的支付版图变成了多轨并行:美元轨、卢布轨、人民币轨、本地轨,各走各的,互为备份。
商业实战:数字主权夹缝里的五条军规
讲了这么多格局,落到生意上怎么办?老P给在中亚做数字生意的同行五条实在话:
军规一:数据合规是入场券,不是选修课
在哈萨克做互联网业务,个人数据必须本地存储,.kz域名必须本地托管——这不是”建议”,是域名会被注销、数据库会被查处、罚款从行政级一路升到刑事级的硬约束(情节严重者最高可判5年)。云架构从设计第一天就要”国家云就绪”:要么用本地数据中心,要么找有牌照的本地合作伙伴。乌兹别克的数据库注册制同理,别等系统上线了才发现没注册。
军规二:支付永远做双轨以上
Mir卡的教训摆在那里:今天能用的通道,明天可能因为一纸OFAC文件消失。在中亚收付款,至少配置”国际卡+银联+本地系统”三条轨,大宗贸易再加一条现金应急轨。同时盯紧合规:如果你的资金链沾上了受制裁的俄资银行,次级制裁风险不是理论威胁。
军规三:偏远项目把星链当”第二生命线”设计
矿场、油田、风电站在哈萨克草原深处,光缆到不了的地方,星链正在成为标配备份链路——2025年8月星链正式落地后,这条军规终于合法化了。但注意两条:一是终端和资费必须走正规渠道注册(哈、塔两国都要求合规登记);二是评估所在国对星链的政策弹性——它是国家网关模式里的”受管控服务”,政策可以随时收紧。关键系统必须有离线运行能力。
军规四:把”断网天数”写进合同
2022年1月的哈萨克全国断网、塔吉克的选举季断网、吉尔吉斯的突发封锁——断网在中亚不是黑天鹅,是季节性候鸟。供应链合同、SLA协议、保险条款里,明确”网络中断”的责任划分与补偿机制;依赖云服务的业务,评估埃尔Cat垄断后的吉尔吉斯流量成本变化。风险定价,永远比风险本身便宜。
军规五:理解”华为生态”的隐性成本与隐性收益
中亚的通信设备市场七到九成是华为,这意味着:本地工程师懂华为体系、融资渠道对接国开行和进出口行、招标体系适配中国标准——选华为,省的是全链成本;不选华为,多的是兼容成本。但如果你的母公司或客户在欧美市场,多想一步:审计与制裁场景下的供应链追溯风险。最稳的打法是”主用华为+关键节点多厂商冗余”,两头都不押死。
老P点评 | 中亚数字生意的悖论在于:最大的机会都在”管控的缝隙”里——土库曼的VPN黑市、俄罗斯的办卡需求、断网企业的备份方案、数据本地化催生的数据中心生意。缝隙生意利润高,但政策的门随时会关。做缝隙生意的人,要跑得比门快。
结语:三个判断
**判断一:中亚的数字主权,本质不是”选谁的信号”,而是”谁控制网关”。**星链可以进,但流量要过国家网关;设备可以买华为,但数据要留在本国服务器;支付可以多轨,但闸门在自己手里。五国政府用不同的力度、相同的逻辑,把互联网从”全球公域”改造成”可控资源”。
**判断二:中亚正在形成”天空多极、地面单极、门口国家”的数字秩序。**天上是美国卫星与中国卫星并行;地面是华为设备与中国光缆独大;俄罗斯在支付与受众层面退潮;而每个国家的门口,站着自己的守门人。这个秩序里没有霸主,只有总闸门。
**判断三:对商业而言,中亚最稀缺的不是带宽,是”合规导航能力”。**能同时读懂阿拉木图的数据法、华盛顿的次级制裁清单、北京的设备标准和阿什哈巴德的审查红线的人,是这个时代中亚最贵的资产。老P的建议是:每家深耕中亚的公司,都该养一个这样的”翻译官”。
下一篇,我们把视线从数字世界拉回人间烟火——中亚五国的汇率与货币战争:坚戈、苏姆、索姆的贬值竞赛背后,谁在为汇率买单,谁在黑市换汇中套利?敬请期待。