This article is not yet available in English. Showing the original. Read the Chinese original →
「达摩克里斯之剑」系列 · 第 3 篇 · 土库曼斯坦|世界第四的天然气储量,只有一 个买家
2026 年 4 月,加尔金内什气田的第四期开发正式开工。据英国咨询公司 Gaffney, Cline & Associates 评估,加尔金内什与相邻两个气田的合计储量约 27.4 万亿立方米,属世界最大的气田之列;
一、沙漠里的开工仪式
2026 年 4 月,加尔金内什气田的第四期开发正式开工。据英国咨询公司 Gaffney, Cline & Associates 评估,加尔金内什与相邻两个气田的合计储量约 27.4 万亿立方米,属世界最大的气田之列;第四期由土库曼斯坦国家天然气公司招标,中国石油天然气集团中标,投资约 51 亿美元,工期四年,建成后每年多产 100 亿立方米商品气。
开工仪式上,土库曼斯坦把这件事讲得很重。第四期将把它对中国的年供气能力往上抬一档,长期目标是每年 650 亿立方米。而在同一个月的另一头,这个国家最想要的那条通往西方的新管子——跨里海管道,依然停在原处。关于它的讨论,已经有二十七年了。一个把天然气储量排进世界前四的国家,产量在往上走,管子的方向却没有变。
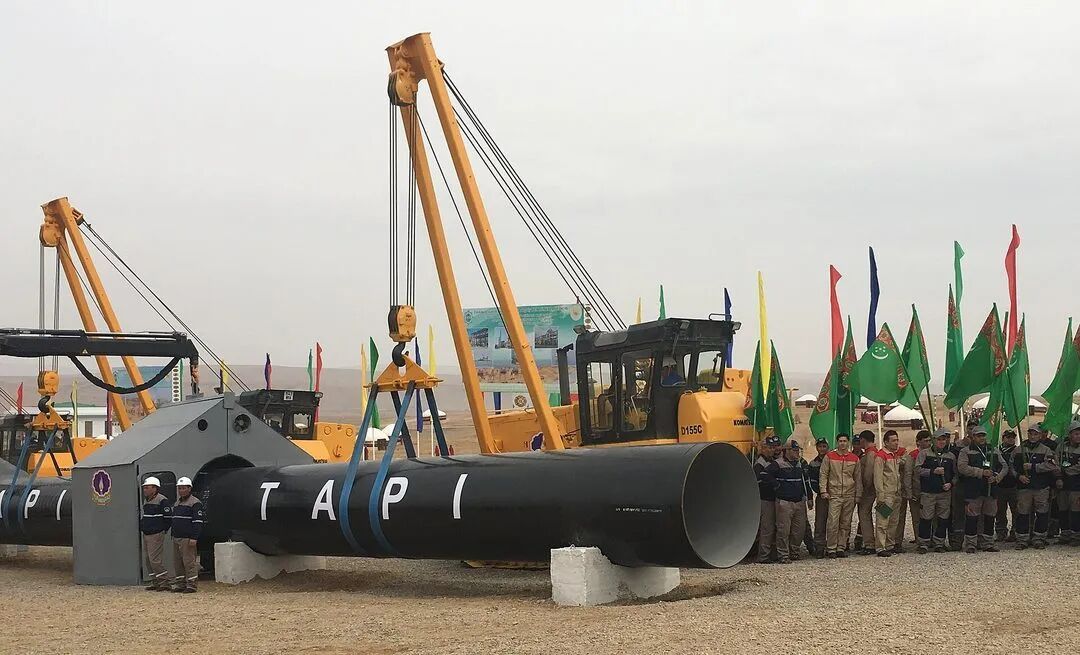
TAPI 天然气管道阿富汗段的开工仪式现场。这条谈了三十多年的管道,至今没有一份正式签字的合同。
二、这把剑叫单一买家
一句话说:土库曼斯坦的天然气,绝大多数只卖给一个客户。 自 2009 年 12 月中国—中亚天然气管道投运以来,它的天然气出口几乎全部流向中国。据中方公布的数据,到 2026 年 3 月 1 日,累计向中国供气约 4,600 亿立方米。多家分析机构估算,这一比例大约占它天然气出口的 90%。
不只是“一个买家”,还是“一条通道”。气从加尔金内什出来,往东,穿过乌兹别克斯坦和哈萨克斯坦,进入中国。这条线之外,没有第二条能接住这个量级的通道。
这不是一开始就这样的。1991 年到 2009 年,土库曼斯坦的天然气几乎只卖给一个国家:俄罗斯。买家的身份由地理决定——气的出海通道要经过俄方的管网。2009 年,它与俄罗斯之间发生了一场外交危机,随后出口格局整个转向东方。中土天然气管道的投运,等于换了一个买家。换完之后,结构没有变——依然是一家买家、一条通道。土库曼斯坦的官方定位是“永久中立”,它把这句话写进了宪法。中立给这个国家换来了安全感:不结盟、不选边、不驻外军。但中立的另一面是议价能力——当一个买家只有一个的时候,“提量”这两个字是买方说了算的,不是卖方。哈萨克斯坦的油气分析师纳伦别托夫有一句评价,被多家媒体引用过。他说这个国家拥有庞大的资源基础,但出口基础设施高度朝向中国;它在没有获得相应变现自由的情况下,先成了一个天然气巨人。这就是这把剑的形状:它不悬在战场上,悬在一份合同的定价公式里。
三、气和财政最外面一层是钱
天然气是这个国家财政和外汇几乎唯一的来源。土库曼斯坦是世界上最不透明的政府之一,从不公布官方出口数据,所以外部只能靠估算——而所有估算都指向同一个结论:气一旦卖不动,整个国家的现金就断了。
往里一层是通道。它的三个新出口方向都在动,一个都没有落地。
• TAPI 管道(土库曼斯坦—阿富汗—巴基斯坦—印度):约 1,814 公里,设计年输气 330 亿立方米,气源就是加尔金内什。阿富汗段 2024 年 9 月开工,到 2026 年 9 月,赫拉特一带已经焊好铺设 122.3 公里,其中 71.5 公里已掩埋。听上去有进展,可这只是阿富汗境内 153 公里的一段——全线要穿过整个阿富汗、再穿过巴基斯坦,才到印度边界。
• 跨里海管道:把气从里海东岸送到阿塞拜疆,再接去土耳其和欧洲。讨论了二十七年,一直卡在融资和长期购买协议上。里海海底的划界问题也还没解决。
• 气化工:把气变成化肥、甲醇这类产品,绕开管道出口。方向对,但规模补不上前面两个缺口。
再往里是时间。它的气田在增产,管线在往东伸,可买家没有增加。加尔金内什每开一期新产能,实际上都在加固那条东向的通道,而不是真正分散它。这三样,量的是同一个问题。
另一面是,能买它气的国家,数来数去只有一家。原因有三层。最硬的一层是地理。土库曼斯坦和哈萨克斯坦一样,深处内陆,周边没有出海口。它要往西走,必须跨过里海——而里海是湖,不是海,海底归谁、管道怎么铺,需要沿岸国谈拢。这不是它一个国家能定的。钱和合同是第二关。修一条通往欧洲的管子,需要的不是一句“愿意”,而是一份二三十年的长期购买协议加一笔巨额融资。跨里海管道二十七年没修成,缺的正是这两样。2026 年,欧盟驻土库曼斯坦的机构对媒体说,这件事由土库曼斯坦和有投资意愿的各方自己决定——话说得客气,意思很清楚:欧洲不打算先掏这笔钱。还有一层最少被提起:买方并不着急。中国对土库曼斯坦气的需求,并不像土库曼斯坦对中国的依赖那么急。北京可以有别的选择,土库曼斯坦没有。于是,一个储量巨大的卖家,反而要等买家的节奏——买家不着急,土库曼斯坦就只能把气留在地下。三层叠在一起,就是这把剑最难拆的地方:它既不缺钱,也不缺资源;缺的是在自己最值钱的东西上说话的权利。
四、阿什哈巴德在做什么
土库曼斯坦试了三条线,分别往东、往南、往西。三条线同时在推,力度完全不同。
-
东向增产 这是唯一一条真正落地的。2026 年 3 月,加尔金内什第四期由中石油中标,合同是设计加施工的总包,金额 51 亿美元,建成后每年多产 100 亿立方米商品气;4 月 17 日,第四期正式开钻。气往哪走也已经定了:现有的 A、B、C 三条线一年向中国输气大约 400 亿立方米,第四线投运后目标提到每年 650 亿立方米。到 2026 年 3 月 1 日,这条管道累计向中国输气约 4,600 亿立方米。不只是一份合同。2026 年 4 月 16 日,两国政府间合作委员会第七次会议在阿什哈巴德开完,签了一份天然气领域合作原则的总协议,同时签了人工智能合作备忘录,确定互设文化中心、共建能源培训中心,并定下一个 2026 至 2030 年的五年合作计划。合同之外还有一整套安排,说明这条线短期内不会变。
-
TAPI 管道 这是它最用力的一条。TAPI 谈了三十多年,2024 年恢复阿富汗段施工之后,第一次能用“公里数”来量进度。到 2026 年 9 月,赫拉特一带铺设 122.3 公里、其中 71.5 公里已经掩埋——可这只是阿富汗境内 153 公里的一段,全线还要穿过整个阿富汗和巴基斯坦才到印度。真正难的部分在后面。铺管不难,难的是把气卖出去。2026 年 8 月,土库曼斯坦国家天然气公司与阿富汗天然气公司签了赫拉特省的供气备忘录;喀布尔的副总理巴拉达尔提出要签长期合同,还要求一个更灵活的定价公式,免得被欧洲市场的波动拖着走。到现在合同还没签,数量、价格、开工日期都没定。土库曼斯坦不打算一口气把管子铺到底,而是先把赫拉特做成一个能用的市场,给当地的工厂、电站、家庭供气。这样,TAPI 不必等到巴基斯坦和印度,就能有第一笔实际的销售。
-
跨里海管道 这条线依然停在“时机成熟”的阶段。土耳其的态度最积极,总统埃尔多安和能源部长都公开说,让土库曼斯坦的气经阿塞拜疆、土耳其进入欧洲的“时机可能到了”。2026 年,欧盟驻土库曼斯坦的机构把话说得更直白:这件事由土库曼斯坦和有投资意愿的各方自己决定。从“时机到了”到“管子修了”,中间隔着的是融资和一份二三十年的购买协议。
三条线摆在一起,能立刻变成现金的,只有东边那一条。
五、合同变坏的第一道裂缝
这把剑不悬在战场上,它悬在一份合同的定价公式里。所以判断它什么时候会落,就是判断这份合同什么时候会变得不稳。不稳通常不表现为吵架,它从几个安静的变化开始。最要紧的一个变化在买家那一头。中国的用气结构这几年一直在调,管道气、液化天然气、国内产量各占多少,是可以算账的;土库曼斯坦在这个盘子里能卖多少,取决于中国愿意从这条管道买多少,而不是土库曼斯坦愿意卖多少。土库曼斯坦自己定的目标是 2026 年把产量提到 760 亿立方米,可产量上去、买家不加量,多出来的气只能留在地下。这条线一旦放缓,这个国家的现金会立刻有感觉,财政报表往往要晚一步才反映出来。第二个变化在南边。TAPI 是它唯一一条能绕开中国的路,而这条路要穿过阿富汗和巴基斯坦。管子铺到赫拉特不等于生意做成,合同里没有数量、没有价格、没有开工日期,就等于没有收入。同样,阿富汗和巴基斯坦之间的紧张关系随时可能让工程停下来,而那一带不在土库曼斯坦的控制范围内。第三个变化在西边,也是最慢的一个。跨里海管道缺的是两样硬东西:一笔巨额融资,和一份二三十年的长期购买协议。过去二十七年,这两样一样都没有凑齐过。里海海底的划界问题还没解决,等于连施工的法律前提都还悬着。这三件事里,前两件会先有动静,第三件可能还会再拖很久。这三个方向里,只有南边那条能真正改变出口结构,而它恰恰最不由土库曼斯坦掌握。这份合同有没有在变坏,有几个数字最直接。中土天然气管道的年输气量和新签的长期协议,是最靠前的一个;TAPI 阿富汗段的实际推进公里数,尤其是赫拉特之外的路段,能看出这条替代路线是真的在走还是只是仪式;跨里海管道要看有没有出现融资加长期购买协议的实质性公告,只有口号不算;加尔金内什各期的投运节奏和实际出口量对不对得上,是第四个——产能上线却卖不出去,是这把剑最典型的发作方式。
老P点评:土库曼斯坦的数据是这一带最难核的,但只要看清一件事就够了:它的大买家只有一个。产能再扩,出口权也不在自己手里。哈萨克斯坦的油不缺买家,缺的只是往西的路;土库曼斯坦的气连买家也只有一个,路和买家还攥在同一只手里。这一篇里官方从不公布的数字,正文都标了“估算”;我把几家外部机构的估算放到同一条时间线上核过,量级一致才用。