This article is not yet available in English. Showing the original. Read the Chinese original →
「达摩克里斯之剑」系列 · 第 4 篇 · 吉尔吉斯斯坦|三易总统之后的外资合同效力
第 4 篇 · 吉尔吉斯斯坦|总统换过三任了,外人签的合同还算不算数
一、三十年里的三次更替
1991 年独立,2005 年第一次换人,2010 年第二次,2020 年第三次。三十来年,这个国家换了三任总统,没有一次是按期投票换的。
2026 年 2 月 9 日,比什凯克出现一封公开信。75 个前官员、政治人物和公众人物联名,要求提前举行总统选举。信递上去的第二天,2 月 10 日,总统扎帕罗夫解除了塔希耶夫的职务——副总理兼国家安全委员会主席,这个国家权力结构里的第二号人物,也是扎帕罗夫共治了五年的老搭档。
接下来几个月,事情一件接一件:一批签名人被以“组织骚乱”的罪名抓起来;7 月,塔希耶夫和另外七个人被判“准备用武力夺权”;9 月,比什凯克市法院把这个罪名去掉,改判成“妨碍选举权”,判了缓刑。
与此同时,总统选举的日期也定了,而且改了两次:第一次从 2026 年秋天推到 2027 年 1 月,第二次从 1 月的第四个星期日,挪到第四个星期三,也就是 2027 年 1 月 27 日。
在一个换过三次总统的国家里,连投票日定在哪一天,都成了一个政治信号。
二、这把剑叫政权更替的循环
一句话说:在吉尔吉斯斯坦,合同能不能算,取决于签合同的人在位多久。 三十多年来,这个国家换过三任总统,每一次都不是正常换届,而是被街头运动推下去的:2005 年、2010 年、2020 年。而每一次政权更替,都伴随着资产的重新谈判。
这件事在这个国家格外要紧,因为它的经济命脉恰好落在最容易被重新谈判的行业上:矿产和水电。
要理解这个循环,得看一场持续了三十年的拉锯:库姆托尔金矿。
库姆托尔是中亚最大的金矿之一,位于海拔约四千米的高山,靠近中国边境。1990 年代,它交给了加拿大公司 Centerra Gold。此后三十年,围绕这座矿,吉尔吉斯斯坦换过一任又一任总统,成立过一届又一届委员会。1992 年成立的第一个委员会没拿到结果;2003 年的一次谈判,吉方在项目里的持股比例反而从 67% 降到了 15%;2007 年才部分扳回到 33%,代价是把几千公顷自然保护区土地让了出去。
转折发生在 2020 年。扎帕罗夫上台后,推动“库姆托尔回归”。2021 年,一部法律把“外部管理”这个概念写了进去,等于把加拿大管理团队排除出矿山运营。随后吉方向 Centerra 提出总额超过 42 亿美元的索赔——其中约 30.8 亿美元与生态损害有关(涉及两座冰川),约 11.6 亿美元是少缴税款。
最终矿山回到国家手里,相关的国际仲裁案在美国和欧洲前后有若干起。
库姆托尔这三十年,就是这把剑的完整标本:一座矿,换了好几任总统,每换一次人,合同就要重谈一次。 对外资来说,问题不在于这座矿本身值多少,而在于——下一任上台的人,认不认上一任签下的那两个字。
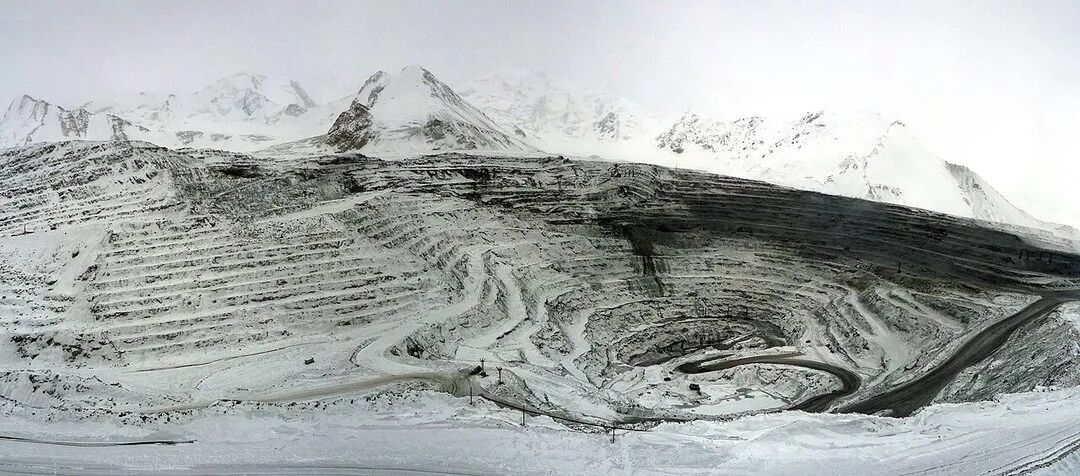
库姆托尔金矿的露天采场。围绕这座矿,吉尔吉斯斯坦三十年间把合同重谈了好几轮。
三、一次交接有多贵
最外面一层是经济。金矿曾占这个国家出口的大约四成。矿产和水电,是外资最集中的两块,也正是每次政权更替被重新谈判的对象。
往里一层是规则。这个国家的规则可以被重写,而且经常被重写。2021 年,一场公投把政治体制从议会制改成了总统制;此后选举规则改过、媒体法规也改过。在一个规则能被快速改写的国家里,“长期合同”这四个字要打折扣。
这三十年里,政权每换一次,资产的处理方式就变一次。库姆托尔从 67% 降到 15%、又从 15% 回到国家手里,横跨的正是三任总统。对持有长期权益的外资来说,这意味着一个很实际的判断:在这里,谈判对手不是某一家公司,而是会换届的政府本身。
再往里是时间。2027 年 1 月 27 日的这场选举,本身就是一次压力测试。扎帕罗夫已经公开说要竞选第二任;而宪法法院今年 2 月的一纸裁定,让这个问题的答案变得微妙:法院判定,他 2021 年当选时是六年任期,任期不可追溯,所以照旧干满六年;同时认定,这六年算作新宪法下的第一任期,因此他可以再选。按宪法法院这个口径,他可以一路干到 2032 年。
这三样,量的是同一件事。
难处在于,下一位总统是谁,现任说了不算。
因为它有两个解不开的结。
一个解不开的地方是修宪。修宪既是应对风险的手段,本身又是新的风险。 这个国家的领导人为了稳住局面,倾向于改规则;可每改一次规则,市场对“规则会不会再变”的怀疑就多一层。2005 年、2010 年、2020 年三次更替,没有一次是通过正常换届完成的——“怎么下台”这件事,是这个国家唯一不太稳定的传统。
另一个解不开的地方是换届的节奏。换届的周期由国内政治决定,外面的人锁不住它。 一个外国投资者可以签一份二十年的矿权协议,但他没法把吉尔吉斯斯坦的政治时钟也签进来。外资能做的,是选那些回款快、周期短、退出路径清楚的项目,而不是赌一个跨越好几届政府的承诺。
在这个国家,最该被定价的风险是规则本身,矿价还在其次。
四、比什凯克这两年在做什么
吉尔吉斯斯坦不是没在想办法,只是它的办法带着一个明显的条件。
- 把控制权留在自己手里
2022 年起,法律规定黄金和白银的采矿许可,国家至少持股三成;2025 年又加了一档,同一个投资者连同关联方,在单一矿区的持股不得超过七成,而且不得同时持有相邻矿权。国家出的是干股,不掏钱就拿股份。
对外招引的部分,主要面向英国和欧洲。一个例子是 Silvercorp 金属公司约 1.6 亿美元的收购,买下 Tulkubash 和 Kyzyltash 两个金矿项目七成股权。这套结构的设计意图很清楚:把资本引进来,把最终控制权和国内的政治支持留在手里。 同时,一个新的政治目标已经摆到台面上——新项目要远离中国资本,尤其是来自中国的劳工。
- 法律的保护还差一截
这一块走得最慢。2025 年 8 月,吉尔吉斯斯坦通过新的《投资法》,把投资纠纷改成多层程序:先谈、再调解、再走国内法院,之后才谈得上国际仲裁。对政府来说这是一道防火墙——公开的仲裁记录显示,它过去在国际投资仲裁里几乎没有赢过,输掉或者和解掉的案子大约占九成,而 2020 年的估算里,这些索赔加起来的规模在 8 亿到 10 亿美元之间,这个国家一年的 GDP 不到 180 亿美元。对投资者来说,这道防火墙意味着出事之后想找个外部的裁判,路变长了。
条约保护也不齐。欧盟手上是一份 2024 年签的新协定,英国靠的还是 1994 年那份,加拿大一份投资条约都没有——库姆托尔那场争执,就是在这个缺口里打的。
投资材料里提到要引入英美式的合同保护和独立仲裁,但具体要用哪些法律工具来兜底,到现在还没有落地。 2026 年 3 月,五个中亚国家的外长在伦敦开了一次会,矿业排在议程前面,说明这个国家知道自己在争什么,只是从知道到做到,还差得远。
它一面对外招引矿业资本,一面把控制权收得更紧,这两件事同时发生。而外资盯着的,正是这个别扭最后怎么收场。
五、下一次换人会不会出事
这把剑叫政权更替的循环,那么它下一次发作的时间,就由 2027 年 1 月 27 日那场选举定。现在离投票还有一年多,观察窗口其实已经开了,因为出问题的地方往往不在投票那天,而在投票之前的几个月。
最先要看的是 2026 年 11 月到 12 月的提名和登记。候选人能不能顺利登记、反对派能不能进场,直接决定选前气氛。比什凯克市中心从 10 月 1 日到 12 月 31 日已经限制了集会,这道口子松还是紧,比任何公开表态都说明问题。
第二个要看的是规则本身会不会再改一次。这个国家的选举法、宪法近十年改过好几轮,2021 年那场公投把体制从议会制改成总统制,此后选举规则又动过。在选举前改规则,本身就是一种信号:它对结果没有把握。 对持有长期权益的外资来说,这一条比街头规模更重要,因为它决定的是合同还算不算数。
第三个要看的是存量合同会不会被重新摆上台面。矿权和水电是外资最集中的两块,也正是每次政权更替都会被重新谈的对象。库姆托尔的仲裁和后继案件走到哪一步,是这个方向最灵敏的温度计。
还有一件慢事不能漏,就是修宪的冲动。现任领导人有动机把规则改成对自己有利的样子,可每改一次,市场对“规则会不会再变”的怀疑就多一层。这不会在某个具体日期爆发,它会让长期合同的价格一直打折。
要提前看出风向,有四样东西值得盯:候选人提名的名单和登记结果,谁上了、谁被挡了;库姆托尔后续案件和国际仲裁的进展;外资矿权协议的实际结构,是不是真按国家三成干股来;以及街头集会限制的松紧变化。四样里,登记结果来得最早,也最直接。
老P点评:吉尔吉斯斯坦换过几次总统,这是明面上的事。难算的是下面那一层:规则会不会被重写。三次政权更替和一次国有化指向同一件事:规则本身会重写。哈萨克斯坦三十年里没让一份大合同因为换人作废;吉尔吉斯斯坦的库姆托尔从签约到收归国有,中间换了好几届政府。