哈萨克斯坦:铀与铜正在成为石油之外的支撑
2025 年,哈萨克斯坦的原油产量达到 9960 万吨,创下独立以来最高纪录。这个数字在国内被当作成绩,但一年之后的预期已经转向。2026 年 1 月,田吉兹油田发生火灾;同月和 5 月,里海管道财团在新罗西斯克方向的装船环节多次受到扰动。
2025 年,哈萨克斯坦的原油产量达到 9960 万吨,创下独立以来最高纪录。这个数字在国内被当作成绩,但一年之后的预期已经转向。2026 年 1 月,田吉兹油田发生火灾;同月和 5 月,里海管道财团在新罗西斯克方向的装船环节多次受到扰动。能源部长阿克肯热诺夫 6 月对记者说,因田吉兹停产检修与管道设施遇袭,全年产量预期下调到 9800 万吨;9 月,能源部副部长图特克什巴耶夫给出的数字进一步降到 9600 万吨左右(哈萨克斯坦能源部,2026 年 9 月)。
产量曲线的第一次回落,暴露的不是市场问题,而是通道问题。 哈萨克斯坦的石油要经过俄罗斯的管道、俄罗斯的港口才能上船,这个结构性依赖,是阿斯塔纳所有多向外交努力绕不开的底色。
也正是在这个背景下,这个国家的另一条线变得更重要:铀、铜和关键矿产,加上向东与向西同时延伸的过境通道。
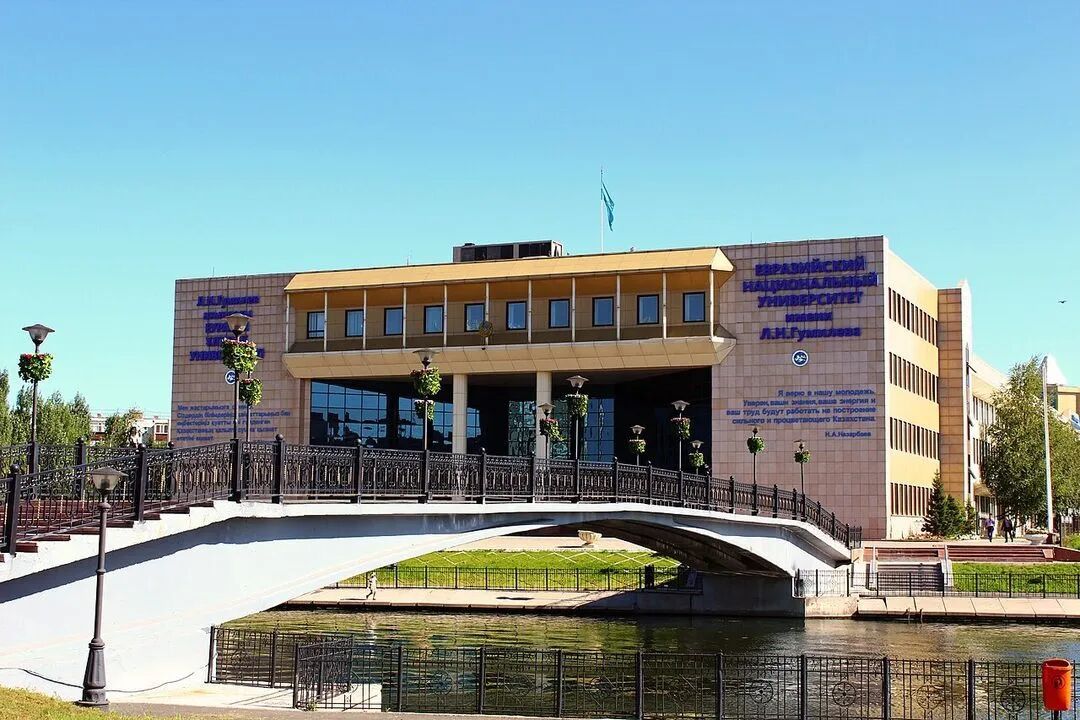
阿斯塔纳,从草原上建起的现代化首都
一、欧亚大陆中心国家
- 世界最大内陆国
哈萨克斯坦国土面积约 272.49 万平方公里,是世界面积第九大国、第一大内陆国,比整个西欧还大。它东接中国,北邻俄罗斯,西濒里海,南与乌兹别克斯坦、土库曼斯坦、吉尔吉斯斯坦接壤。
这种”中间位置”在历史上是脆弱的,十三世纪以后被多个帝国轮番统治。在当代,它被赋予了新的含义:欧亚大陆的物流十字路口。中欧班列的多条线路经过哈萨克斯坦境内。中哈之间有两条铁路口岸:1990 年启用的阿拉山口—多斯特克,和 2012 年启用的霍尔果斯—阿腾科里。2025 年两条线合计过货 3560 万吨,阿拉山口一侧 1786 万吨,霍尔果斯一侧 1423.7 万吨。哈萨克斯坦自己没有出海口,但它现在是别人出海路上的必经之地。
不过这个”必经之地”的位置正在被重新计算。中吉乌铁路全程绕开哈萨克斯坦,将使中国至中东、南欧的运距缩短约 900 公里。哈萨克斯坦担心过境订单被分流,已经启动本土铁路升级改造计划,2026 年 4 月总理还公开指出巴克特—阿亚古兹铁路存在设备和施工人员投入不足的问题。
- 草原文明与现代国家建设
哈萨克民族形成于 15 世纪至 18 世纪,19 世纪逐步被俄罗斯帝国纳入版图,1936 年以”哈萨克苏维埃社会主义共和国”成为苏联加盟共和国之一。
独立后的国家建构面临一个核心任务:在约 130 个民族、哈萨克族约占七成的结构里,建立主体民族认同与多族群共治之间的平衡。三个动作最关键:首都北迁、哈萨克语国语化、民族叙事重建。2019 年 12 月首都曾改名”努尔苏丹”,2022 年 9 月又改回”阿斯塔纳”——名字的反复本身就是国家认同仍在塑造的证据。
迁都的深层逻辑值得多说两句。独立之初,哈萨克斯坦北方数州俄族人口比例一度过半,与俄罗斯接壤的边境线超过 7500 公里,是全世界最长的连续陆路国界之一。把首都从温暖的阿拉木图搬到零下四十度的北方草原,等于把国家的政治重心、人口迁移方向、投资流向全部向北倾斜。二十多年下来,阿斯塔纳人口从不到 30 万增长到超过 130 万,北方人口结构因此改写。
政治体制的演变同样值得记一笔。纳扎尔巴耶夫执政近三十年,2019 年主动交接给托卡耶夫。2022 年 1 月,液化气价格上调引发全国骚乱,随后集体安全条约组织的维和部队短暂进驻,这是该组织成立以来首次在成员国动用武力。骚乱平息后,托卡耶夫推动宪法改革:限缩总统权力、强化议会、禁止总统亲属从政。在中亚语境里,这是一次罕见的权力自我限缩实验,成色如何还需要时间检验。
二、资源大国的发展逻辑
- 能源塑造国家实力
哈萨克斯坦已探明石油储量约 30 亿吨,天然气储量约 3.7 万亿立方米,是中亚最大的能源生产国。
里海北部的田吉兹、卡沙甘两大油田,是过去二十五年国家财政与外汇收入的主要支柱。田吉兹油田 1993 年签署”世纪合同”后开发,是哈萨克斯坦与西方石油资本合作的开端,可采储量估计在 60 亿至 90 亿桶之间,2024 年前后日产量维持在 60 万桶级。卡沙甘油田 2000 年在里海北部被发现,是过去三十年全球最大的油气发现之一,可采储量约 130 亿桶油当量。它的开发难度是世界级的:里海浅水区每年有四个月冰封,油藏埋深超过 4000 米,且伴生大量硫化氢,从发现到商业投产用了 16 年。
**能源出口的通道格局是这个国家真正的软肋。**主要原油外运依赖里海管道财团的管道系统,从田吉兹经俄罗斯境内到黑海的新罗西斯克港。这条管道的控股结构里,俄方、哈方与西方石油公司形成三方平衡,它的命运就是哈萨克斯坦石油出口的命运。绕开它的备选方案是跨里海路线,经阿克套—巴库接巴库—第比利斯—杰伊汉管道,一直在论证,运力和成本至今不具竞争力。
2026 年的数据显示,哈萨克斯坦天然气产量 2025 年为 682 亿立方米(同比增长 15%),2026 年计划降至 628 亿立方米(哈萨克斯坦政府,2026 年)。石油产业也在往深加工走:2026 年起,三大炼油厂启动扩能,巴甫洛达尔石化厂年加工能力将从 550 万吨提升至 900 万吨,奇姆肯特炼油厂从 600 万吨提升至 1200 万吨,阿特劳炼油厂从 550 万吨提高到 670 万吨,配套的是《2040 年前炼油行业发展构想》。
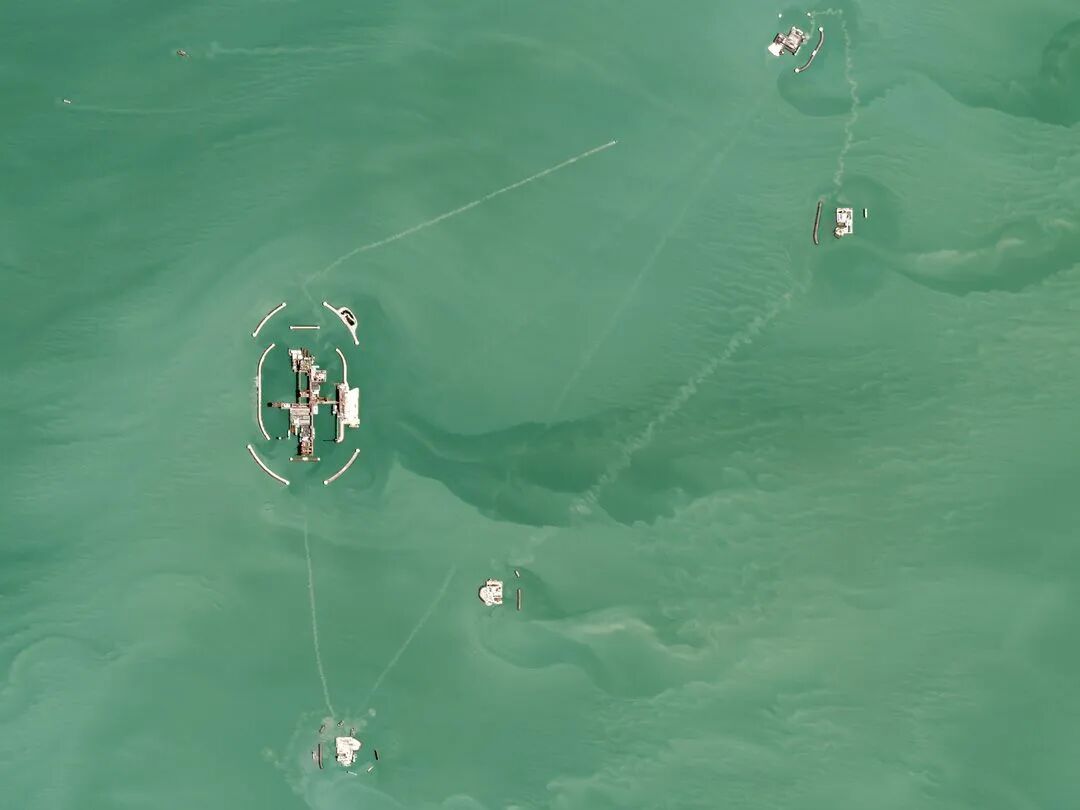
卡沙甘油田,里海人工岛群(卫星影像)
- 关键矿产的新价值
如果说能源是哈萨克斯坦的现在,关键矿产就是它的未来。
哈萨克斯坦铀产量长期位居全球前两位,约占全球产量的四成以上;铜产量约每年 80 万吨,铬矿约每年 700 万吨,此外还有相当规模的锰、铅、锌、钛、镁和稀土。
铀的故事最有代表性。哈萨克斯坦国家原子能工业公司(Kazatomprom)是全球最大的铀生产商,使用”原地浸出”工艺——不打矿井,用化学溶液直接把地下矿层里的铀溶出来。这种工艺成本全球最低,让哈萨克斯坦在铀价起落的每个周期里都保持产量弹性。2011 年福岛事故后全球核电退潮,铀价腰斩,哈萨克斯坦主动限产保价;2020 年以后核电复兴叠加地缘变局,铀价进入上行通道,哈萨克斯坦的供应地位被重新定价。美国、法国、韩国的核电计划,绕不开哈方的长期供货协议。2024 年至 2025 年间,围绕铀的合资加工、浓缩环节的合作谈判明显升温,哈萨克斯坦第一次有机会从”卖黄饼”往产业链下游走。
铜的逻辑更市场化。电动车与电网改造拉动的铜需求长周期,让哈萨克斯坦铜业资产的估值逻辑从周期股往成长股挪,这是 2022 年以后国际资本回流哈萨克斯坦矿业的真实叙事之一。2022 年以后,全球关键矿产供应链重组,欧洲、美国、韩国、日本加速与哈萨克斯坦对接。2024 年至 2025 年间,哈萨克斯坦与欧洲多国签署关键矿产合作备忘录,与韩国签署铜冶炼与稀土加工协议,与美国就铀长期供应框架达成阶段性共识。
这一轮的门槛和上一轮油气时代不同:谁掌握加工环节,谁才有议价权。 哈萨克斯坦现在的动作,正是想从只卖矿石,挪到链条中间去。
三、国家现代化与产业升级
- 从资源出口到制造业
哈萨克斯坦独立后的产业政策经历三次迭代:1991 年至 2000 年的私有化阶段、2000 年至 2015 年的资源扩张阶段、2016 年至今的多元化与工业化阶段。
“哈萨克斯坦 2050”战略提出要在 2050 年前进入世界前 30 强经济体。国家工业化规划把汽车组装、农机、化工、建材、食品加工列入优先方向。阿斯塔纳国际金融中心 2018 年开业,引入英国普通法框架作为其司法基础,吸引区域投资、私募基金、金融科技企业入驻——这是中亚内陆国家第一次严肃尝试做”区域金融节点”。
外资方面,2022 年至 2024 年间地缘格局变化带来一个意外窗口:大量西方企业从俄罗斯撤出后,部分产能和区域总部迁往阿拉木图和阿斯塔纳。哈萨克斯坦承接的是”溢出”而非”转移”,但对一个内陆国来说,任何溢出都是增量。
国家主权基金”萨姆鲁克—卡泽纳”管理着油气、矿产、基础设施等领域的大型资产,资产管理规模超过 600 亿美元。哈萨克斯坦的石油收入通过这个基金沉淀为电信、铁路、航空、矿业的国家股权。
- AI 与数字经济
“数字哈萨克斯坦”国家规划从 2017 年开始实施,覆盖电子政务、数字身份证、智慧城市、5G 等方向。2022 年至 2024 年间,阿斯塔纳”智慧城市”平台整合了交通、市政、安防、医疗数据流,成为中亚地区最具规模的数字治理实验之一。
数字资产领域,阿斯塔纳国际金融中心曾推出区域性加密资产监管试点,比特币挖矿在哈萨克斯坦一度占到全球算力的可观份额,2022 年以后因电力短缺与电网压力被监管收紧。这段”挖矿潮”的起落说明了一件事:算力落地最终取决于电力,而哈萨克斯坦的电网老化率不低。2026 年的公开数据里,全国 254 座发电站设备平均老化率约 56%(哈萨克斯坦政府,2026 年),新增发电能力主要靠可再生能源补——2026 年计划实施 10 个可再生能源项目、总装机 245.8 兆瓦,其中 7 个已经落地。
哈萨克草原,从游牧传统到现代国家
四、多元外交体系
- 俄罗斯:历史联系
俄罗斯是哈萨克斯坦最重要的传统伙伴。里海管道财团、田吉兹—新罗西斯克管道、跨哈萨克斯坦天然气干线等关键能源基础设施,都深度关联俄方——这意味着哈萨克斯坦的石油出口动脉有一部分握在别人手里。集体安全条约组织框架内的安全合作,2022 年以后在欧亚安全格局重塑中更显敏感。
- 中国:能源与产业合作
中国是哈萨克斯坦第二大贸易伙伴。中哈原油管道 2006 年投运,年输油量已从最初的 1000 万吨级提高到 2000 万吨级;中亚天然气管道把土库曼斯坦天然气经乌兹别克斯坦、哈萨克斯坦输送至中国;霍尔果斯—东大门经济特区聚集了中资加工与物流企业。
霍尔果斯值得单独说。它是全球罕见的”跨境合作中心”:中哈两国公民凭护照或出入境手续在里面免签流动,摆摊、采购、跨境电商都在这个几平方公里的”境内关外”空间里发生。哈方一侧的”东大门”经济特区配套了无水港,中欧班列的集装箱在这里完成中国标轨与哈萨克宽轨的换装。2022 年至 2024 年间,途经哈萨克斯坦的中欧班列运量维持在总量的八成上下。
2024 年至 2025 年间,中哈在电动汽车产业链、锂电池材料、跨境电商物流上的合作明显加速。哈萨克斯坦试图把自己从”过境通道”升级为”产业参与者”,铜、铀、锂电材料是这个转型的物质基础。
- 欧洲与 C5+1
哈萨克斯坦在中亚—欧洲、中亚—美国(C5+1)对话机制中扮演积极协调方角色。2022 年至 2024 年间,里海跨里海天然气管道构想、绿色氢走廊项目成为欧美—中亚合作新焦点。哈方在阿斯塔纳、布鲁塞尔、华盛顿之间展开多向平衡,既保留与俄罗斯的传统联系,又向欧洲、美国、中东拓展合作空间。
中间走廊(跨里海国际运输走廊)是这两年升温最快的通道。哈萨克斯坦把它当作对冲北线风险的主通道,2026 年围绕阿克套港、跨里海轮渡和集装箱班期的基础设施投入仍在加码。这条走廊的运力上限和通关效率,是判断它能不能真正分流的关键。
五、老P判断
**油还是大头,但哈萨克斯坦这一年的增量已经不在油上。**2026 年产量回落,问题出在设施和通道,不在资源;铀和铜能不能补上这块收入,是接下来要看的。
麻烦也在这两条线上。里海管道体系要过俄罗斯的管道和港口,2026 年的火灾与袭扰已经让人看清这条链路有多脆;中吉乌铁路通车后,一部分过境订单可能改道,哈萨克斯坦用本土铁路升级来回应,可它线路更长、中转环节更多,这些短板不是升级就能补上的。这两件事都不轻松,也都不因为叙事好听就消失。